W tym artykule
Fortinet (FTNT), jeden z największych dostawców rozwiązań cyberbezpieczeństwa, opublikował 28 października 2026 roku wyniki finansowe za trzeci kwartał. Firma zwiększyła przychody o 20%, przekroczyła prognozy analityków i podniosła oczekiwania dotyczące całorocznej sprzedaży. Mimo to akcje spadły o około 25% w handlu posesyjnym.
Przecena nie ograniczyła się do Fortinetu. Spadki objęły również CrowdStrike (CRWD), Palo Alto Networks (PANW), Zscaler (ZS) i inne firmy związane z cyberbezpieczeństwem. Jednocześnie akcje ServiceNow (NOW), dostawcy oprogramowania dla przedsiębiorstw, traciły około 18–20% po własnym raporcie kwartalnym.
Co tak naprawdę rozczarowało inwestorów? Przyjrzyjmy się wynikom Fortinetu, prognozom zarządu i mechanizmowi, który mógł przyczynić się do przeceny całego sektora.
Fortinet spada o 25% po wynikach Q3 2026
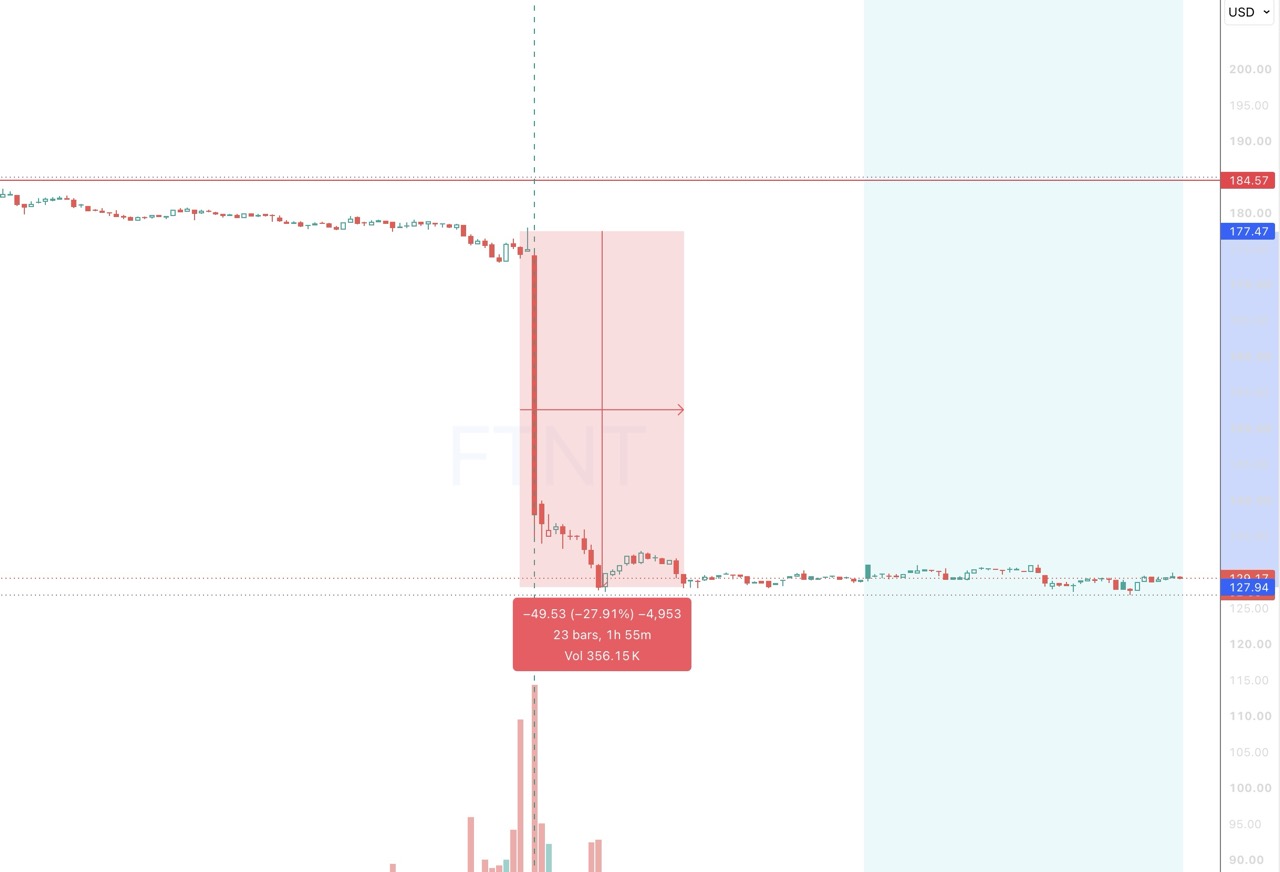
Akcje Fortinet zakończyły regularną sesję 28 października na poziomie 174,29 USD, tracąc tego dnia około 5,8%.
Po zamknięciu giełdy firma opublikowała raport kwartalny. Początkowa reakcja rynku była bardzo negatywna. W handlu posesyjnym kurs spadł w okolice 129,68 USD, czyli o około 25,5% względem zamknięcia regularnej sesji.
Tak duża zmienność zwraca uwagę szczególnie dlatego, że Fortinet opublikował wyniki lepsze od konsensusu analityków. Spółka nie zaraportowała straty ani spadku przychodów. Wręcz przeciwnie — jej działalność nadal rozwijała się w dwucyfrowym tempie.
Aby zrozumieć tę reakcję, trzeba przeanalizować nie tylko osiągnięte wyniki, lecz przede wszystkim ich strukturę, wcześniejsze oczekiwania inwestorów oraz prognozy na kolejne kwartały.
Czym zajmuje się Fortinet i jak zarabia?
Fortinet to amerykańska firma specjalizująca się w cyberbezpieczeństwie. Dostarcza przedsiębiorstwom rozwiązania chroniące sieci komputerowe, urządzenia, centra danych i infrastrukturę informatyczną przed atakami.
Jednym z jej najważniejszych produktów są urządzenia FortiGate, wykorzystywane jako zaawansowane zapory sieciowe (firewalle). Fortinet oferuje również systemy wykrywania zagrożeń, zabezpieczenia dostępu do sieci oraz usługi monitorowania i ochrony infrastruktury IT.
W uproszczeniu przychody firmy można podzielić na dwa podstawowe obszary:
- Products: sprzedaż urządzeń i innych produktów służących do zabezpieczania infrastruktury.
- Services: subskrypcje bezpieczeństwa, aktualizacje, wsparcie techniczne i usługi powiązane z wdrożonymi rozwiązaniami.
Ten podział jest niezwykle ważny z perspektywy inwestorów. Sprzedaż urządzenia może wygenerować jednorazowy przychód, natomiast związane z nim usługi mogą przynosić firmie przychody przez kolejne lata.
Dlatego przy analizie Fortinetu nie wystarczy sprawdzić całkowitych przychodów. Trzeba również zrozumieć, jak szybko rozwijają się oba obszary.
Wyniki Fortinet za Q3 2026 — co pokazał raport?
W trzecim kwartale 2026 roku Fortinet osiągnął 2,08 mld USD przychodów, czyli o 20% więcej niż rok wcześniej.
| Wskaźnik | Q3 2026 | Zmiana r/r |
|---|---|---|
| Przychody | 2,08 mld USD | +20% |
| Sprzedaż produktów | 765 mln USD | +37% |
| Przychody z usług | 1,31 mld USD | +13% |
| Billings | 2,34 mld USD | +29% |
| EPS skorygowany | 0,91 USD | — |
| Marża operacyjna non-GAAP | 38,2% | +1,3 p.p. |
| Free cash flow | 865 mln USD | +52% |
Źródło: oficjalny raport Fortinet Q3 2026.
Co więcej, Fortinet przekroczył oczekiwania Wall Street. Skorygowany zysk na akcję wyniósł 0,91 USD wobec prognozowanych około 0,86 USD, a przychody były wyższe od konsensusu wynoszącego około 2,06 mld USD.
Firma wygenerowała również 865 mln USD wolnych przepływów pieniężnych, co odpowiada bardzo wysokiej marży FCF wynoszącej około 41,6%.
Dlaczego zatem akcje straciły jedną czwartą wartości? Odpowiedź znajdziemy w szczegółach dotyczących tempa wzrostu i przyszłych przychodów.
Dlaczego akcje Fortinet spadły mimo dobrych wyników?
1. Przychody z usług rozczarowały inwestorów
W trzecim kwartale przychody Fortinetu z usług wyniosły 1,31 mld USD, wobec około 1,33 mld USD oczekiwanych przez analityków.
Na pierwszy rzut oka różnica nie wydaje się duża. Problem polega jednak na tym, że usługi odpowiadają za około 63% wszystkich przychodów Fortinetu.
Ten obszar jest szczególnie istotny, ponieważ obejmuje powtarzalne przychody z subskrypcji i wsparcia technicznego. Inwestorzy traktują je jako jeden z ważnych wskaźników stabilności oraz możliwości przyszłego wzrostu firmy.
Przychody z usług wzrosły o około 13% rok do roku, czyli znacznie wolniej niż sprzedaż produktów.
Samo spowolnienie nie oznacza problemów z całym biznesem, jednak przy wysokiej wycenie nawet niewielkie rozminięcie z oczekiwaniami może mieć duże znaczenie.
2. Fortinet obniżył prognozę przychodów z usług na cały rok
To jeden z najważniejszych szczegółów całego raportu.
Przed publikacją wyników Fortinet zakładał, że przychody z usług w całym 2026 roku wyniosą od 5,18 do 5,22 mld USD.
Po trzecim kwartale prognoza została obniżona do przedziału 5,15–5,17 mld USD.
Jednocześnie firma podniosła prognozę całkowitych przychodów do 8,125–8,215 mld USD oraz zwiększyła oczekiwania dotyczące billings.
Powstała zatem interesująca sytuacja: Fortinet spodziewa się większej całkowitej sprzedaży, ale nieco mniejszych przychodów z usług niż wcześniej.
Dla części inwestorów może to oznaczać, że struktura przyszłego wzrostu będzie mniej atrakcyjna od wcześniejszych założeń.
Warto jednak pamiętać, że obniżka prognozy usług była stosunkowo niewielka. Sama w sobie nie tłumaczy matematycznie spadku kursu o 25%. Znaczenie miały również wcześniejsze oczekiwania i wycena spółki.
3. Tempo wzrostu sprzedaży produktów zaczęło spowalniać
Fortinet zwiększył przychody ze sprzedaży produktów o 37% rok do roku. To nadal bardzo mocny wynik, jednak w poprzednim kwartale wzrost wynosił aż 52%.
Oznacza to spowolnienie tempa wzrostu o 15 punktów procentowych.
Przy tak wysokiej dynamice przychodów nie jest niczym niezwykłym, że tempo wzrostu stopniowo się normalizuje. Rynek może jednak reagować negatywnie, jeśli wcześniej wyceniał utrzymanie wyjątkowo szybkiego rozwoju.
Warto również zwrócić uwagę na billings, czyli wskaźnik obejmujący wartość sprzedaży rozliczanej z klientami, uwzględniający zmiany przychodów odroczonych.
Billings wzrosły o 29% do 2,34 mld USD, przekraczając oczekiwania. Skala pozytywnego zaskoczenia była jednak znacznie mniejsza niż w poprzednim kwartale.
Inwestorzy dostali więc dobry raport, ale nie aż tak mocny w najważniejszych obszarach, jak mogli oczekiwać.
4. Wycena Fortinetu zakładała bardzo dużo
Przed publikacją wyników akcje Fortinetu wzrosły od początku 2026 roku o około 119%.
Taki wzrost może oznaczać, że rynek wcześniej uwzględnił w cenie wiele pozytywnych scenariuszy: dalszy wzrost popytu na cyberbezpieczeństwo, rozwój infrastruktury AI i wysoką rentowność firmy.
Im wyższe oczekiwania, tym trudniej zaskoczyć inwestorów pozytywnie.
Dlatego nawet przekroczenie prognoz kwartalnych nie zawsze wystarcza, aby podtrzymać wzrost kursu. Jeżeli przyszłe wyniki zaczynają wyglądać nieco słabiej od wcześniejszych oczekiwań, inwestorzy mogą obniżyć wycenę spółki.
W przypadku Fortinetu problemem nie był brak wzrostu, lecz rozbieżność pomiędzy bardzo wysokimi oczekiwaniami a perspektywami pokazanymi w raporcie.
Dlaczego spadają również CrowdStrike, Palo Alto Networks i Zscaler?
Po publikacji wyników Fortinetu presja sprzedażowa pojawiła się również na akcjach innych spółek specjalizujących się w cyberbezpieczeństwie.
| Spółka | Ticker | Reakcja przed sesją |
|---|---|---|
| Fortinet | FTNT | około -25% |
| Palo Alto Networks | PANW | około -6% |
| CrowdStrike | CRWD | około -5% |
| Zscaler | ZS | około -5,8% |
Orientacyjne zmiany z handlu przed sesją 29 października 2026 roku, według Reuters. Wartości nie oznaczają oficjalnych cen zamknięcia.
Wszystkie te firmy działają w szeroko rozumianym sektorze cyberbezpieczeństwa, choć oferują różne produkty i modele sprzedaży.
- Fortinet (FTNT): bezpieczeństwo sieci, firewalle, SASE i infrastruktura przedsiębiorstw.
- Palo Alto Networks (PANW): bezpieczeństwo sieci, chmury oraz platformy operacji bezpieczeństwa.
- CrowdStrike (CRWD): ochrona urządzeń końcowych, wykrywanie zagrożeń i platforma Falcon.
- Zscaler (ZS): bezpieczeństwo dostępu do aplikacji i usług chmurowych w modelu Zero Trust.
Spółki te nie są identyczne. Nie można więc zakładać, że słabsza prognoza dotycząca usług Fortinetu automatycznie oznacza podobne problemy u pozostałych firm.
Dlaczego zatem inwestorzy sprzedają ich akcje jednocześnie?
Rynek ponownie ocenia perspektywy całego sektora
Wyniki jednego dużego przedsiębiorstwa mogą wpływać na ocenę jego konkurentów. Jeżeli Fortinet sygnalizuje nieco słabsze od oczekiwań przychody z usług, inwestorzy zaczynają zastanawiać się, czy podobne zjawiska mogą występować również w innych częściach rynku cyberbezpieczeństwa.
Może to prowadzić do redukowania pozycji w całym sektorze, nawet jeśli poszczególne firmy nie opublikowały jeszcze nowych raportów.
Dodatkowym czynnikiem jest wysoka wycena wielu spółek technologicznych. Przedsiębiorstwa, od których oczekuje się szybkiego wzrostu przez wiele kolejnych lat, bywają szczególnie wrażliwe na nawet niewielkie zmiany prognoz.
W ten sposób rozczarowanie wynikami jednej firmy może wywołać znacznie szerszą reakcję rynkową.
Czy sztuczna inteligencja jest zagrożeniem dla branży cyberbezpieczeństwa?
W ostatnich latach rozwój sztucznej inteligencji był jednym z argumentów wspierających pozytywne perspektywy sektora cyberbezpieczeństwa.
Większa liczba aplikacji, automatyzacja procesów i rozwój centrów danych tworzą nowe obszary wymagające ochrony. AI może również ułatwiać przeprowadzanie bardziej zaawansowanych cyberataków, co zwiększa zapotrzebowanie na systemy zabezpieczeń.
Jednocześnie sztuczna inteligencja stwarza konkurencję dla części tradycyjnych rozwiązań.
Nowe narzędzia AI mogą automatyzować wykrywanie luk w zabezpieczeniach, analizowanie zagrożeń i część pracy wykonywanej dotychczas przez specjalistów lub klasyczne oprogramowanie.
Nie oznacza to, że sztuczna inteligencja zastąpi sektor cyberbezpieczeństwa. Możliwe są dwa równoległe zjawiska: AI zwiększy zapotrzebowanie na ochronę infrastruktury, ale jednocześnie zmieni sposób, w jaki przedsiębiorstwa kupują i wykorzystują rozwiązania bezpieczeństwa.
Dla inwestorów ważne będzie więc nie tylko to, czy rynek cyberbezpieczeństwa rośnie, ale także które firmy będą potrafiły skutecznie zarabiać na nowych potrzebach klientów.
To jeden z powodów, dla których niepewność dotycząca tempa rozwoju usług Fortinetu może wywoływać reakcję również u konkurentów.
ServiceNow (NOW) traci niemal 20%. Co rozczarowało inwestorów?
Równolegle z przeceną sektora cyberbezpieczeństwa bardzo mocno spadły akcje ServiceNow (NOW).
ServiceNow nie jest bezpośrednim konkurentem Fortinetu. Firma dostarcza przede wszystkim oprogramowanie do zarządzania procesami biznesowymi, usługami IT oraz automatyzacji pracy przedsiębiorstw. Rozwija również narzędzia związane z AI i bezpieczeństwem.
Jej raport jest jednak ważny w kontekście szerszej oceny spółek technologicznych i biznesów opartych na powtarzalnych przychodach.
Wyniki ServiceNow za Q3 2026
| Wskaźnik | Wynik Q3 2026 |
|---|---|
| Przychody | 4,106 mld USD (+20,5% r/r) |
| Przychody subskrypcyjne | 3,988 mld USD (+21% r/r) |
| EPS skorygowany | 1,00 USD |
| cRPO | 13,65 mld USD (+20,5% r/r) |
| RPO | 29,7 mld USD (+22% r/r) |
| Wolne przepływy pieniężne | 822 mln USD |
Źródło: oficjalny raport ServiceNow Q3 2026.
ServiceNow zwiększył przychody o ponad 20% i podniósł prognozy rocznych przychodów subskrypcyjnych. Firma zwiększyła także cel rocznej wartości kontraktów związanych z AI do 1,7 mld USD.
Pomimo tego akcje spadły w handlu posesyjnym o około 18%, a inwestorzy zwrócili szczególną uwagę na prognozy dotyczące przyszłych zobowiązań kontraktowych.
Problemem jest prognoza cRPO
cRPO (current Remaining Performance Obligations) to wartość przychodów wynikających z istniejących kontraktów, które spółka spodziewa się rozpoznać w ciągu najbliższych 12 miesięcy.
Jest to istotny wskaźnik dla firm sprzedających oprogramowanie w modelu subskrypcyjnym, ponieważ pozwala ocenić przyszłą dynamikę przychodów.
W trzecim kwartale cRPO ServiceNow wzrosło o 20,5% rok do roku. Jednak na czwarty kwartał zarząd zapowiedział wzrost o około 18,5%.
Analitycy oczekiwali około 19,8%.
Ta różnica może wydawać się niewielka, ale dla spółki wycenianej na podstawie wieloletniego, szybkiego wzrostu ma istotne znaczenie.
Dodatkowo skorygowany EPS wyniósł 1,00 USD wobec konsensusu około 1,02 USD. Na wynik wpłynęły między innymi koszty finansowania i niższe przychody odsetkowe związane z przejęciem Armis.
W efekcie rynek zareagował negatywnie, mimo że ServiceNow nadal zwiększa przychody, rozwija działalność AI i podnosi część swoich prognoz finansowych.
Co łączy spadki Fortinetu i ServiceNow?
Obie firmy działają w różnych częściach rynku technologicznego, ale ich raporty pokazują podobny problem z perspektywy wyceny giełdowej.
Fortinet osiągnął dobre wyniki, lecz obniżył prognozę przychodów z usług. ServiceNow również zwiększył sprzedaż, ale przedstawił nieco słabszą od oczekiwań prognozę wzrostu cRPO.
W obu przypadkach obawy inwestorów dotyczyły przede wszystkim przyszłego tempa rozwoju, a nie załamania bieżącej działalności.
To ważne rozróżnienie. Spółka może zwiększać przychody o 20% rocznie, a mimo tego jej kurs może gwałtownie spaść, jeśli inwestorzy wcześniej oczekiwali jeszcze szybszego wzrostu.
Podczas analizy wyników kwartalnych warto zatem zwracać uwagę na trzy elementy:
- Wynik historyczny: co firma rzeczywiście osiągnęła w zakończonym kwartale?
- Oczekiwania: czy wyniki przewyższyły konsensus analityków?
- Przyszłość: czy prognozy zarządu potwierdzają tempo wzrostu, które rynek wcześniej uwzględniał w wycenie?
W przypadku Fortinetu i ServiceNow właśnie trzeci element okazał się szczególnie problematyczny.
Przecena sektora cyberbezpieczeństwa — czego mogą nauczyć się traderzy?
Jednoczesne spadki wielu powiązanych spółek mogą być szczególnie interesujące dla traderów intraday.
Jeżeli jedna firma publikuje wyniki i gwałtownie traci na wartości, a jej konkurenci również zaczynają spadać, można mówić o reakcji sektorowej.
Nie oznacza to jednak, że każda spółka z tego sektora automatycznie będzie dobrym kandydatem do krótkiej pozycji.
Relative weakness — które spółki są najsłabsze?
Jednym z przydatnych narzędzi obserwacji rynku jest relative weakness, czyli relatywna słabość.
Trader może porównać zachowanie kilku spółek z jednego sektora oraz zestawić je z ruchem indeksów Nasdaq 100 lub S&P 500.
Jeśli szeroki rynek próbuje odbijać, ale określona spółka nadal pozostaje pod presją sprzedażową, może to wskazywać na jej relatywną słabość.
Przykładowo, po wynikach Fortinetu można obserwować FTNT, PANW, CRWD, ZS i inne firmy cyberbezpieczeństwa. Warto jednak odróżniać spółkę, która bezpośrednio opublikowała negatywnie przyjętą prognozę, od firmy spadającej wyłącznie w reakcji na sytuację w sektorze.
Duży gap down nie gwarantuje dalszych spadków
Jednym z najczęstszych błędów podczas handlu po wynikach jest założenie, że silna przecena posesyjna musi być kontynuowana podczas kolejnej regularnej sesji.
Spółka może otworzyć się znacznie poniżej poprzedniego zamknięcia, a następnie rozpocząć dynamiczne odbicie. Część inwestorów może realizować zyski z krótkich pozycji, a inni wykorzystywać spadek do zakupów.
Dlatego w handlu opartym na wybiciach warto obserwować:
- Premarket high i premarket low oraz zachowanie ceny wokół tych poziomów.
- Zakres cenowy pierwszych 5–15 minut regularnej sesji.
- Wolumen towarzyszący wybiciom i późniejszym retestom.
- Położenie kursu względem VWAP.
- To, czy wybicie znajduje kontynuację, czy zostaje szybko zanegowane.
- Zachowanie pozostałych spółek sektora i szerokiego rynku.
Szczególnie po bardzo dużym spadku posesyjnym warto uważać na gwałtowne odbicia i fałszywe wybicia. Wysoka zmienność może prowadzić do szerokich spreadów oraz większego poślizgu przy realizacji zleceń.
Najważniejsza pozostaje obserwacja rzeczywistej reakcji rynku, a nie próba przewidzenia jej wyłącznie na podstawie nagłówków.
Podsumowanie — czy sektor cyberbezpieczeństwa naprawdę ma problem?
Wyniki Fortinetu za trzeci kwartał 2026 roku nie wskazują na załamanie działalności firmy. Przychody wzrosły o 20%, billings o 29%, a wolne przepływy pieniężne o 52%.
Spółka nadal rozwija się szybko i generuje bardzo duże ilości gotówki. Jednak przy wcześniejszym wzroście kursu o ponad 100% oczekiwania inwestorów były wyjątkowo wysokie.
W tym kontekście niższe od prognoz przychody z usług, obniżenie ich rocznej prognozy i spowolnienie sprzedaży produktów wystarczyły, aby wywołać gwałtowną przecenę.
Spadki CrowdStrike, Palo Alto Networks i Zscaler pokazują, że inwestorzy zaczęli ponownie oceniać perspektywy całego sektora cyberbezpieczeństwa. Nie jest to jednak dowód, że każda z tych firm doświadcza identycznych problemów.
Równoległa przecena ServiceNow pokazuje natomiast, jak wrażliwe są wyceny spółek technologicznych na zmiany oczekiwań dotyczących przyszłego wzrostu.
Najważniejsza lekcja z tej sesji jest prosta: dobre wyniki finansowe nie gwarantują wzrostu kursu, szczególnie jeśli rynek wcześniej wycenił jeszcze lepszą przyszłość.
Dla traderów takie wydarzenia mogą tworzyć interesujące warunki do obserwacji sektorowego momentum i relatywnej słabości poszczególnych spółek. Nie zwalniają jednak z konieczności oczekiwania na potwierdzenie ruchu cenowego oraz kontrolowania ryzyka.
Źródła
- Fortinet Investor Relations — wyniki Q3 2026, 28 października 2026
- Fortinet — prezentacja wyników Q3 2026 i prognozy
- ServiceNow Investor Relations — wyniki Q3 2026
- Reuters — przecena spółek technologicznych po wynikach Fortinet i ServiceNow, 29 października 2026
- MarketWatch — analiza reakcji rynku na wyniki Fortinetu
- Investor’s Business Daily — analiza wyników ServiceNow i prognozy cRPO
Artykuł przygotowany na podstawie informacji dostępnych 29 października 2026 roku przed rozpoczęciem regularnej sesji giełdowej w USA. Podane zmiany kursów w handlu posesyjnym i przedsesyjnym mają charakter orientacyjny i nie są oficjalnymi cenami zamknięcia. Materiał ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej.
Informacje o wydarzeniu
- Data wydarzenia
- 28 października 2026
- Ticker
- FTNT
- Spółka
- Fortinet Inc.
- Rynek
- Nasdaq·Stany Zjednoczone
- Sektor
- Technologia i AI