W tym artykule
Akcje Intel Corporation (NASDAQ: INTC) gwałtownie straciły na wartości po publikacji wyników za trzeci kwartał 2026 roku. Spółka zakończyła sesję 29 października na poziomie 92,07 USD, a następnie w handlu poza regularnymi godzinami jej kurs spadł w okolice 70,40 USD. To przecena o około 23,5% względem ostatniego zamknięcia.
Na pierwszy rzut oka reakcja rynku może zaskakiwać. Intel zwiększył kwartalne przychody o 21% rok do roku, poprawił marże, a sprzedaż segmentu Data Center & AI wzrosła aż o 78%. Spółka poinformowała również o rosnącym popycie na procesory serwerowe.
Problem polega na tym, że dobre wyniki historyczne nie wystarczyły, aby zrównoważyć znacznie słabszą prognozę na kolejny kwartał. Intel mierzy się z osłabieniem rynku komputerów osobistych, wyższymi kosztami podzespołów, ograniczeniami produkcyjnymi i konsekwencjami przestoju fabryki w Izraelu.
Przecena następuje jednak po niezwykle silnym wzroście kursu w 2026 roku. Akcje, które na początku kwietnia kosztowały około 45–48 USD, osiągnęły pod koniec czerwca poziom 142,35 USD. Po najnowszym raporcie wróciły w okolice dużej luki cenowej z 23–24 kwietnia.
Czy obserwujemy jedynie gwałtowną korektę po wcześniejszej hossie, czy rynek zaczyna kwestionować długoterminowe perspektywy Intela? Sprawdźmy wyniki, prognozy, kondycję poszczególnych segmentów, wpływ emisji akcji oraz sytuację techniczną INTC.
Dlaczego akcje Intel spadły o ponad 23% po wynikach?
Intel opublikował raport za Q3 2026 po zamknięciu amerykańskiej sesji 29 października. Przychody i skorygowany zysk na akcję przewyższyły wcześniejsze prognozy samej spółki, a EPS non-GAAP przekroczył oczekiwania analityków.
Mimo tego inwestorzy skupili się przede wszystkim na perspektywach kolejnych miesięcy. Prognozowane przychody na Q4 okazały się znacznie niższe od konsensusu Wall Street, a oczekiwana marża brutto i skorygowany EPS wskazują na wyraźne pogorszenie rentowności.
92,07 USD
70,40 USD
−23,54%
Przy cenie 70,40 USD spadek wynosił 21,67 USD na akcję. Należy jednak pamiętać, że notowania poza regularną sesją charakteryzują się inną płynnością, często szerszym spreadem i gwałtowniejszymi zmianami ceny.
Poziom 70,40 USD traktujemy więc jako zaobserwowany kurs po wynikach, a nie potwierdzoną cenę zamknięcia sesji 30 października.
Najważniejszy problem: guidance na Q4 2026
| Wskaźnik | Q3 2026 | Prognoza Q4 |
|---|---|---|
| Przychody | 16,51 mld USD | 15–16 mld USD |
| Marża brutto non-GAAP | 44,1% | 38,0% |
| EPS non-GAAP | 0,52 USD | 0,25 USD |
| EPS GAAP | 0,60 USD | 0,10 USD |
Źródło: Intel Investor Relations — wyniki Q3 2026 i prognoza Q4.
Środkowy punkt prognozy przychodów na Q4 wynosi 15,5 mld USD. Tymczasem według danych przytaczanych przez Investors Business Daily analitycy oczekiwali około 17,29 mld USD. Różnica wynosi więc około 1,79 mld USD, czyli ponad 10%.
Podobna rozbieżność dotyczy zysku na akcję. Prognozowane 0,25 USD EPS non-GAAP jest znacznie poniżej konsensusu wynoszącego około 0,45 USD.
Rynek nie wyprzedaje zatem Intela wyłącznie za wyniki Q3. Przede wszystkim obniża oczekiwania wobec najbliższych kwartałów.
Wyniki Intel Q3 2026: przychody wzrosły o 21%, ale zyski wymagają dokładniejszej analizy
W trzecim kwartale Intel osiągnął 16,513 mld USD przychodów, w porównaniu z 13,653 mld USD rok wcześniej. Oznacza to wzrost o około 21%.
Poprawiła się także rentowność operacyjna. Marża operacyjna GAAP wzrosła z 5,0% do 15,3%, natomiast zysk operacyjny zwiększył się z 683 mln do 2,522 mld USD.
| Wskaźnik | Q3 2025 | Q3 2026 | Zmiana |
|---|---|---|---|
| Przychody | 13,65 mld | 16,51 mld | +21% |
| Marża brutto GAAP | 38,2% | 43,0% | +4,8 pp. |
| Zysk operacyjny GAAP | 0,68 mld | 2,52 mld | +269% |
| Zysk netto przypadający Intel GAAP | 4,06 mld | 3,32 mld | −18% |
| EPS GAAP | 0,90 USD | 0,60 USD | −33% |
| EPS non-GAAP | 0,23 USD | 0,52 USD | +126% |
Źródło: oficjalny raport Intela. Wartości zysku operacyjnego i netto zaokrąglono.
Dlaczego skorygowany EPS rośnie, a EPS GAAP spada?
To jeden z najważniejszych szczegółów, którego nie warto pomijać przy ocenie wyników.
Skorygowany EPS wzrósł z 0,23 do 0,52 USD, ale zysk na akcję według GAAP spadł z 0,90 do 0,60 USD. Nie jest to sprzeczność: oba wskaźniki obejmują inny zestaw pozycji finansowych.
Wynik GAAP uwzględnia między innymi określone zdarzenia jednorazowe, zmiany wyceny inwestycji oraz inne pozycje księgowe. Wynik non-GAAP pomija część z nich, aby przybliżyć rezultat bieżącej działalności według metodologii spółki.
W Q3 2025 Intel wykazał znaczące dodatnie pozycje poza podstawową działalnością operacyjną. W Q3 2026 zysk operacyjny był wyższy, ale łączny wynik netto przypadający akcjonariuszom okazał się niższy.
Dlatego przy porównywaniu wyników nie wystarczy wybrać korzystniejszego EPS. Warto analizować jednocześnie marżę operacyjną, zysk netto, strukturę korekt non-GAAP oraz przepływy pieniężne.
Intel odbudowuje przychody. Porównanie ostatnich pięciu kwartałów
Wyniki Intela w 2026 roku pokazują poprawę względem początku roku, ale wzrost nie był równomierny. Po okresie względnej stagnacji przychodów spółka odnotowała silniejsze odbicie w drugim kwartale.
W Q1 2026 Intel generował około 13,6 mld USD przychodów, a kwartał później już 16,1 mld USD. Najnowszy wynik 16,51 mld USD wskazuje dalszą poprawę, choć znacznie mniejszą niż w poprzednim kwartale.
Można więc powiedzieć, że Intel odbudowuje skalę sprzedaży. Nie oznacza to jednak jeszcze trwałego, stabilnego trendu wzrostowego.
Prognoza na Q4 zakłada bowiem spadek przychodów do 15–16 mld USD. Jeśli zostanie zrealizowana, przerwie obserwowaną w ostatnich dwóch kwartałach poprawę.
Data Center & AI rośnie o 78%. Intel również korzysta z boomu na sztuczną inteligencję
Jednym z najbardziej pozytywnych elementów raportu jest segment Data Center and AI, którego przychody osiągnęły 7,318 mld USD, wobec 4,117 mld USD rok wcześniej.
Oznacza to wzrost o około 78% rok do roku. Zarząd podkreślił, że był to najmocniejszy wzrost przychodów działalności centrów danych od piętnastu lat.
Dlaczego procesory serwerowe Intela korzystają z rozwoju AI?
W centrum uwagi inwestorów pozostają obecnie akceleratory AI, przede wszystkim układy firmy NVIDIA. Nie oznacza to jednak, że tradycyjne procesory CPU przestały odgrywać istotną rolę w centrach danych.
Infrastruktura sztucznej inteligencji wymaga nie tylko układów GPU do trenowania modeli i wykonywania obliczeń. Potrzebuje także procesorów CPU odpowiedzialnych za obsługę systemów operacyjnych, zarządzanie zadaniami, przygotowywanie danych oraz wykonywanie szerokiego zakresu operacji serwerowych.
Intel korzysta z tego zapotrzebowania za pośrednictwem rodziny Xeon. Spółka wskazuje, że popyt na procesory serwerowe pozostaje wyjątkowo mocny, a jej obecnym priorytetem jest zwiększenie podaży, aby móc zrealizować większą część zamówień.
Firma poinformowała również o planowanej wieloletniej współpracy z Oracle, dotyczącej rozbudowy infrastruktury chmurowej opartej na kolejnych generacjach procesorów Xeon.
Intel nie musi konkurować bezpośrednio z NVIDIA o cały rynek akceleratorów, aby zarabiać na rozwoju infrastruktury AI. Jego pozycja opiera się przede wszystkim na procesorach, a w dłuższym okresie również na potencjale produkcji układów i zaawansowanego pakowania chipów.
Czy wzrost Data Center & AI wystarczy, żeby uratować pozostałe segmenty?
W Q3 2026 segment DCAI wygenerował około 7,3 mld USD przychodów, wobec 8,1 mld USD w obszarze Client Computing and Physical AI.
Różnica między tymi biznesami jest więc coraz mniejsza, a ich dynamika zupełnie inna.
Segment serwerowy szybko rośnie, podczas gdy działalność komputerów osobistych odnotowała spadek przychodów o 5% rok do roku.
W krótkim terminie Intel nie jest jednak w stanie całkowicie zrównoważyć osłabienia rynku PC większą sprzedażą serwerów. Ograniczenia produkcyjne utrudniają odpowiednio szybkie zwiększanie podaży, a w październiku pojawiły się dodatkowe problemy związane z fabryką w Izraelu.
Dlaczego rynek komputerów osobistych słabnie? Ceny RAM i SSD mają znaczenie
Jednym z ważniejszych wątków analizy Intela jest sytuacja na rynku komputerów osobistych. Firma spodziewa się, że osłabienie tego segmentu utrzyma się przynajmniej do pierwszej połowy 2027 roku.
Na spadek popytu wpływa kilka czynników, ale szczególne znaczenie mają rosnące ceny i ograniczona dostępność komponentów, w tym pamięci komputerowych.
Czy boom na AI podnosi ceny podzespołów do zwykłych komputerów?
Rozbudowa centrów danych AI generuje bardzo wysokie zapotrzebowanie na pamięć HBM, rozwiązania serwerowe, infrastrukturę sieciową oraz systemy przechowywania danych.
Producenci pamięci podejmują decyzje o alokacji mocy produkcyjnych między poszczególne rodzaje układów. Jeżeli wyżej marżowe produkty dla centrów danych otrzymują większy priorytet, może to ograniczać dostępność części komponentów przeznaczonych do komputerów konsumenckich.
W rezultacie producenci komputerów mogą ponosić wyższe koszty RAM, SSD i innych elementów, co przekłada się na wzrost cen gotowych urządzeń.
Ten mechanizm ma szczególne znaczenie dla konsumentów, którzy nie muszą natychmiast wymieniać swojego sprzętu.
Dlaczego gracze mogą odkładać modernizację komputerów?
Osoba korzystająca z kilkuletniego komputera gamingowego nie zawsze musi wymienić go na nowy. Jeżeli obecny zestaw nadal zapewnia wystarczającą wydajność, a koszt modernizacji wyraźnie wzrósł, decyzję o zakupie można odłożyć o kolejny rok lub dłużej.
Podobna zależność występuje w firmach, które mogą wydłużać cykl wymiany laptopów i komputerów biurowych.
Nie oznacza to jednak, że gracze odpowiadają za całość spadku popytu na PC. Jest to ekonomicznie uzasadniony mechanizm, ale jego rzeczywista skala w segmencie gamingowym wymaga osobnych danych.
Intel wskazuje szerzej na presję cenową, ograniczenia podaży komponentów i osłabienie popytu. W raporcie za Q2 2026 spółka opisywała również branżowe niedobory pamięci, substratów i innych istotnych podzespołów.
Powstaje więc interesująca zależność: rozwój AI napędza sprzedaż procesorów serwerowych Intela, ale jednocześnie może pośrednio zwiększać koszty komputerów konsumenckich i osłabiać popyt w drugim ważnym segmencie firmy.
Intel kontra AMD i NVIDIA. Kto skorzysta na przyszłym odbiciu rynku PC?
Intel od lat pozostaje jednym z najważniejszych producentów procesorów komputerowych, ale jego pozycja rynkowa nie jest pozbawiona zagrożeń.
W przypadku procesorów do komputerów osobistych i serwerów głównym konkurentem Intela jest AMD. Firma rozwija procesory Ryzen, w tym popularną wśród wymagających graczy serię X3D, oraz procesory serwerowe EPYC.
NVIDIA działa przede wszystkim na innym obszarze: jest dominującym dostawcą dedykowanych kart graficznych i jednym z najważniejszych producentów akceleratorów do infrastruktury AI.
Dlatego nie należy traktować wzrostu NVIDIA w centrach danych jako bezpośredniego oddania rynku gamingowego Intelowi. Firmy konkurują w różnych kategoriach produktów, choć ich działalność częściowo się pokrywa.
Co jeśli boom inwestycyjny w AI zacznie słabnąć?
Nie można zakładać, że obecne tempo budowy centrów danych będzie utrzymywać się bez końca. W pewnym momencie dynamika inwestycji może się ustabilizować, a producenci komponentów mogą przesunąć część mocy produkcyjnych na inne segmenty.
Jeżeli w przyszłości presja cenowa na pamięci osłabnie, gotowe komputery mogą stać się bardziej przystępne cenowo. Mogłoby to wspierać odbudowę popytu i pozytywnie wpływać na sprzedaż procesorów PC.
To potencjalnie korzystny scenariusz dla Intela, ale nie jest gwarantowany.
Po pierwsze, spowolnienie inwestycji AI mogłoby równocześnie obniżyć tempo wzrostu popytu na procesory serwerowe. Po drugie, AMD może w tym czasie zdobyć kolejne udziały rynkowe.
Ostateczny wynik dla Intela zależałby więc nie tylko od wielkości całego rynku PC, ale też od konkurencyjności jego produktów i zdolności do utrzymania odpowiednich marż.
Intel Foundry: przychody rosną o 58%, ale segment nadal generuje duże straty
Odbudowa działalności produkcyjnej Intela jest jednym z najważniejszych elementów długoterminowej strategii spółki.
Intel Foundry rozwija technologie wytwarzania półprzewodników i zaawansowanego pakowania układów. Celem firmy jest nie tylko produkcja własnych procesorów, ale także świadczenie usług produkcyjnych na rzecz zewnętrznych klientów.
W Q3 2026 przychody segmentu Foundry wyniosły około 6,7 mld USD, czyli wzrosły o 58% rok do roku.
Nie oznacza to jednak, że ten biznes jest już rentowny.
| Intel Foundry | Q3 2025 | Q3 2026 |
|---|---|---|
| Przychody segmentu | 4,24 mld USD | 6,70 mld USD |
| Wynik operacyjny | −2,32 mld USD | −1,85 mld USD |
Źródło: Intel Q3 2026, supplemental operating segment results.
Strata operacyjna zmniejszyła się o około 468 mln USD rok do roku. Jest to oznaka poprawy, ale segment nadal wymaga dużych nakładów kapitałowych.
Warto również pamiętać, że raportowane przychody Foundry obejmują transakcje między segmentami Intela. Dlatego nie można dodawać ich wprost do przychodów Data Center & AI czy Client Computing w celu obliczenia sprzedaży całej firmy.
Intel 18A i 14A — technologia może decydować o przyszłości spółki
W długim terminie istotna będzie zdolność Intela do rozwijania konkurencyjnych procesów technologicznych oraz pozyskiwania klientów zewnętrznych.
Spółka inwestuje w technologię 18A, a w październiku 2026 roku poinformowała o udostępnieniu wersji 0.9 zestawu narzędzi projektowych dla procesu 14A.
Są to ważne kroki, ale same zapowiedzi technologiczne nie gwarantują komercyjnego sukcesu.
Ostatecznie liczą się wydajność produkcyjna, uzyski, koszty wytwarzania, gotowość klientów do składania zamówień oraz możliwość osiągnięcia odpowiedniej rentowności.
Wybuch w fabryce Intela w Izraelu. Jak duży będzie wpływ na wyniki?
Jednym z negatywnych wydarzeń ostatnich tygodni był październikowy incydent w zakładzie Fab 28 w Kiryat Gat w Izraelu.
Według informacji Reutersa eksplozja doprowadziła do około dwutygodniowego przestoju produkcji. Fabryka wytwarza między innymi procesory wykorzystywane w centrach danych.
Spółka szacuje, że zdarzenie może obniżyć przychody o około 300 mln USD w Q4 2026 i o podobną kwotę w Q1 2027.
Dla najbliższego kwartału Intel wskazał także negatywny wpływ na marżę brutto w wysokości około dwóch punktów procentowych.
Warto rozróżnić tutaj dwa problemy. Awaria fabryki jest zdarzeniem nadzwyczajnym i jej wpływ może być przejściowy. Osłabienie rynku komputerów osobistych oraz ograniczenia całego łańcucha dostaw mogą natomiast utrzymywać się znacznie dłużej.
Rynek musi więc ocenić, jaka część słabego guidance wynika z jednorazowego przestoju, a jaka z bardziej trwałych problemów biznesowych.
Emisja akcji za 23 mld USD. Czy Intel rozwodnił akcjonariuszy?
W raporcie za Q3 2026 Intel poinformował również o zakończeniu publicznej emisji akcji o łącznej wartości 23 mld USD.
To bardzo istotne wydarzenie z perspektywy wyceny spółki, ponieważ pozyskanie kapitału poprzez emisję nowych akcji oznacza zwiększenie ich liczby.
Z jednej strony firma otrzymuje środki, które może przeznaczyć na rozwój, finansowanie inwestycji i wzmocnienie bilansu. Z drugiej strony dotychczasowi akcjonariusze posiadają mniejszy procent całkowitego kapitału, jeśli nie uczestniczą proporcjonalnie w emisji.
Jak zmieniła się liczba akcji?
| Średnia liczba akcji | Q3 2025 | Q3 2026 |
|---|---|---|
| Podstawowa (basic) | 4,514 mld | 5,244 mld |
| Rozwodniona (diluted) | 4,531 mld | 5,307 mld |
Średnia rozwodniona liczba akcji uwzględniana w kalkulacji EPS wzrosła o około 17,1% rok do roku.
To istotne, ale nie należy utożsamiać tej zmiany wyłącznie z emisją o wartości 23 mld USD. Średnia ważona liczba akcji obejmuje wpływ różnych zdarzeń kapitałowych oraz zależy od momentu, w którym akcje znalazły się w obrocie.
Dokładne oszacowanie rozwodnienia wynikającego z konkretnej oferty wymaga analizy ceny emisyjnej, liczby wyemitowanych akcji i struktury kapitału przed oraz po emisji.
Najważniejsze jest jednak to, że poprawa zysku całej firmy nie musi przekładać się na równie szybki wzrost zysku przypadającego na jedną akcję.
Dla Intela ma to szczególne znaczenie, ponieważ budowa i rozwój fabryk półprzewodników wymagają ogromnych nakładów, a rentowność Foundry pozostaje ujemna.
Czy akcje Intel są tanie po przecenie do około 70 USD?
Duża przecena może sprawiać wrażenie, że akcje są atrakcyjniejsze niż wcześniej. To prawda w sensie samej ceny, ale niekoniecznie oznacza automatycznie niższą wycenę fundamentalną.
Przy analizie Intela trzeba uwzględnić nie tylko kurs, lecz również liczbę akcji, zadłużenie, środki pieniężne, nakłady inwestycyjne i przyszłe zyski.
Dodatkowo bieżące wyniki są obciążone znacznymi różnicami między GAAP i non-GAAP, a segment Foundry nadal generuje straty.
W tej sytuacji sam wskaźnik P/E może być niewystarczający.
Warto równolegle sprawdzać kapitalizację, wartość przedsiębiorstwa, zysk operacyjny, wolne przepływy pieniężne, wartość księgową oraz liczbę akcji po emisji.
Istotne jest również to, czy kapitał pozyskany z emisji pozwoli spółce osiągnąć odpowiednio wysoki zwrot w kolejnych latach.
Dlatego na podstawie samego spadku z ponad 140 do około 70 USD nie można stwierdzić, że Intel jest niedowartościowany. Aby postawić taką tezę, potrzebny byłby model przyszłych wyników i wartości przedsiębiorstwa.
Analiza techniczna INTC: wcześniejszy wzrost o ponad 200% i powrót do kwietniowej luki
Przecena po wynikach wygląda dramatycznie, ale warto przeanalizować ją w kontekście całego zachowania kursu w 2026 roku.
Na początku kwietnia akcje Intela kosztowały około 45–48 USD. Następnie rozpoczął się bardzo silny ruch wzrostowy, który doprowadził notowania do 142,35 USD pod koniec czerwca.
Przyjmując poziom 45 USD jako punkt odniesienia, oznaczało to wzrost o około 216% w ciągu niespełna trzech miesięcy.
Tak silna aprecjacja nie musiała wynikać wyłącznie z bieżących wyników finansowych. Kurs dyskontował również oczekiwania związane z odbudową firmy, rozwojem Data Center & AI, zwiększeniem możliwości produkcyjnych i perspektywami Foundry.
Po tak dużym wzroście nawet relatywnie niewielka zmiana oczekiwań może wywołać mocną przecenę.
Luka cenowa z 23–24 kwietnia 2026 roku
Jednym z najciekawszych elementów technicznych jest duża luka wzrostowa, która powstała między sesjami 23 i 24 kwietnia 2026 roku.
23 kwietnia maksimum notowań wyniosło 68,28 USD. Następnego dnia minimum sesji znajdowało się dopiero przy 79,62 USD.
Oznacza to, że między tymi poziomami nie doszło do zawarcia transakcji w regularnym handlu w tamtych dwóch sesjach.
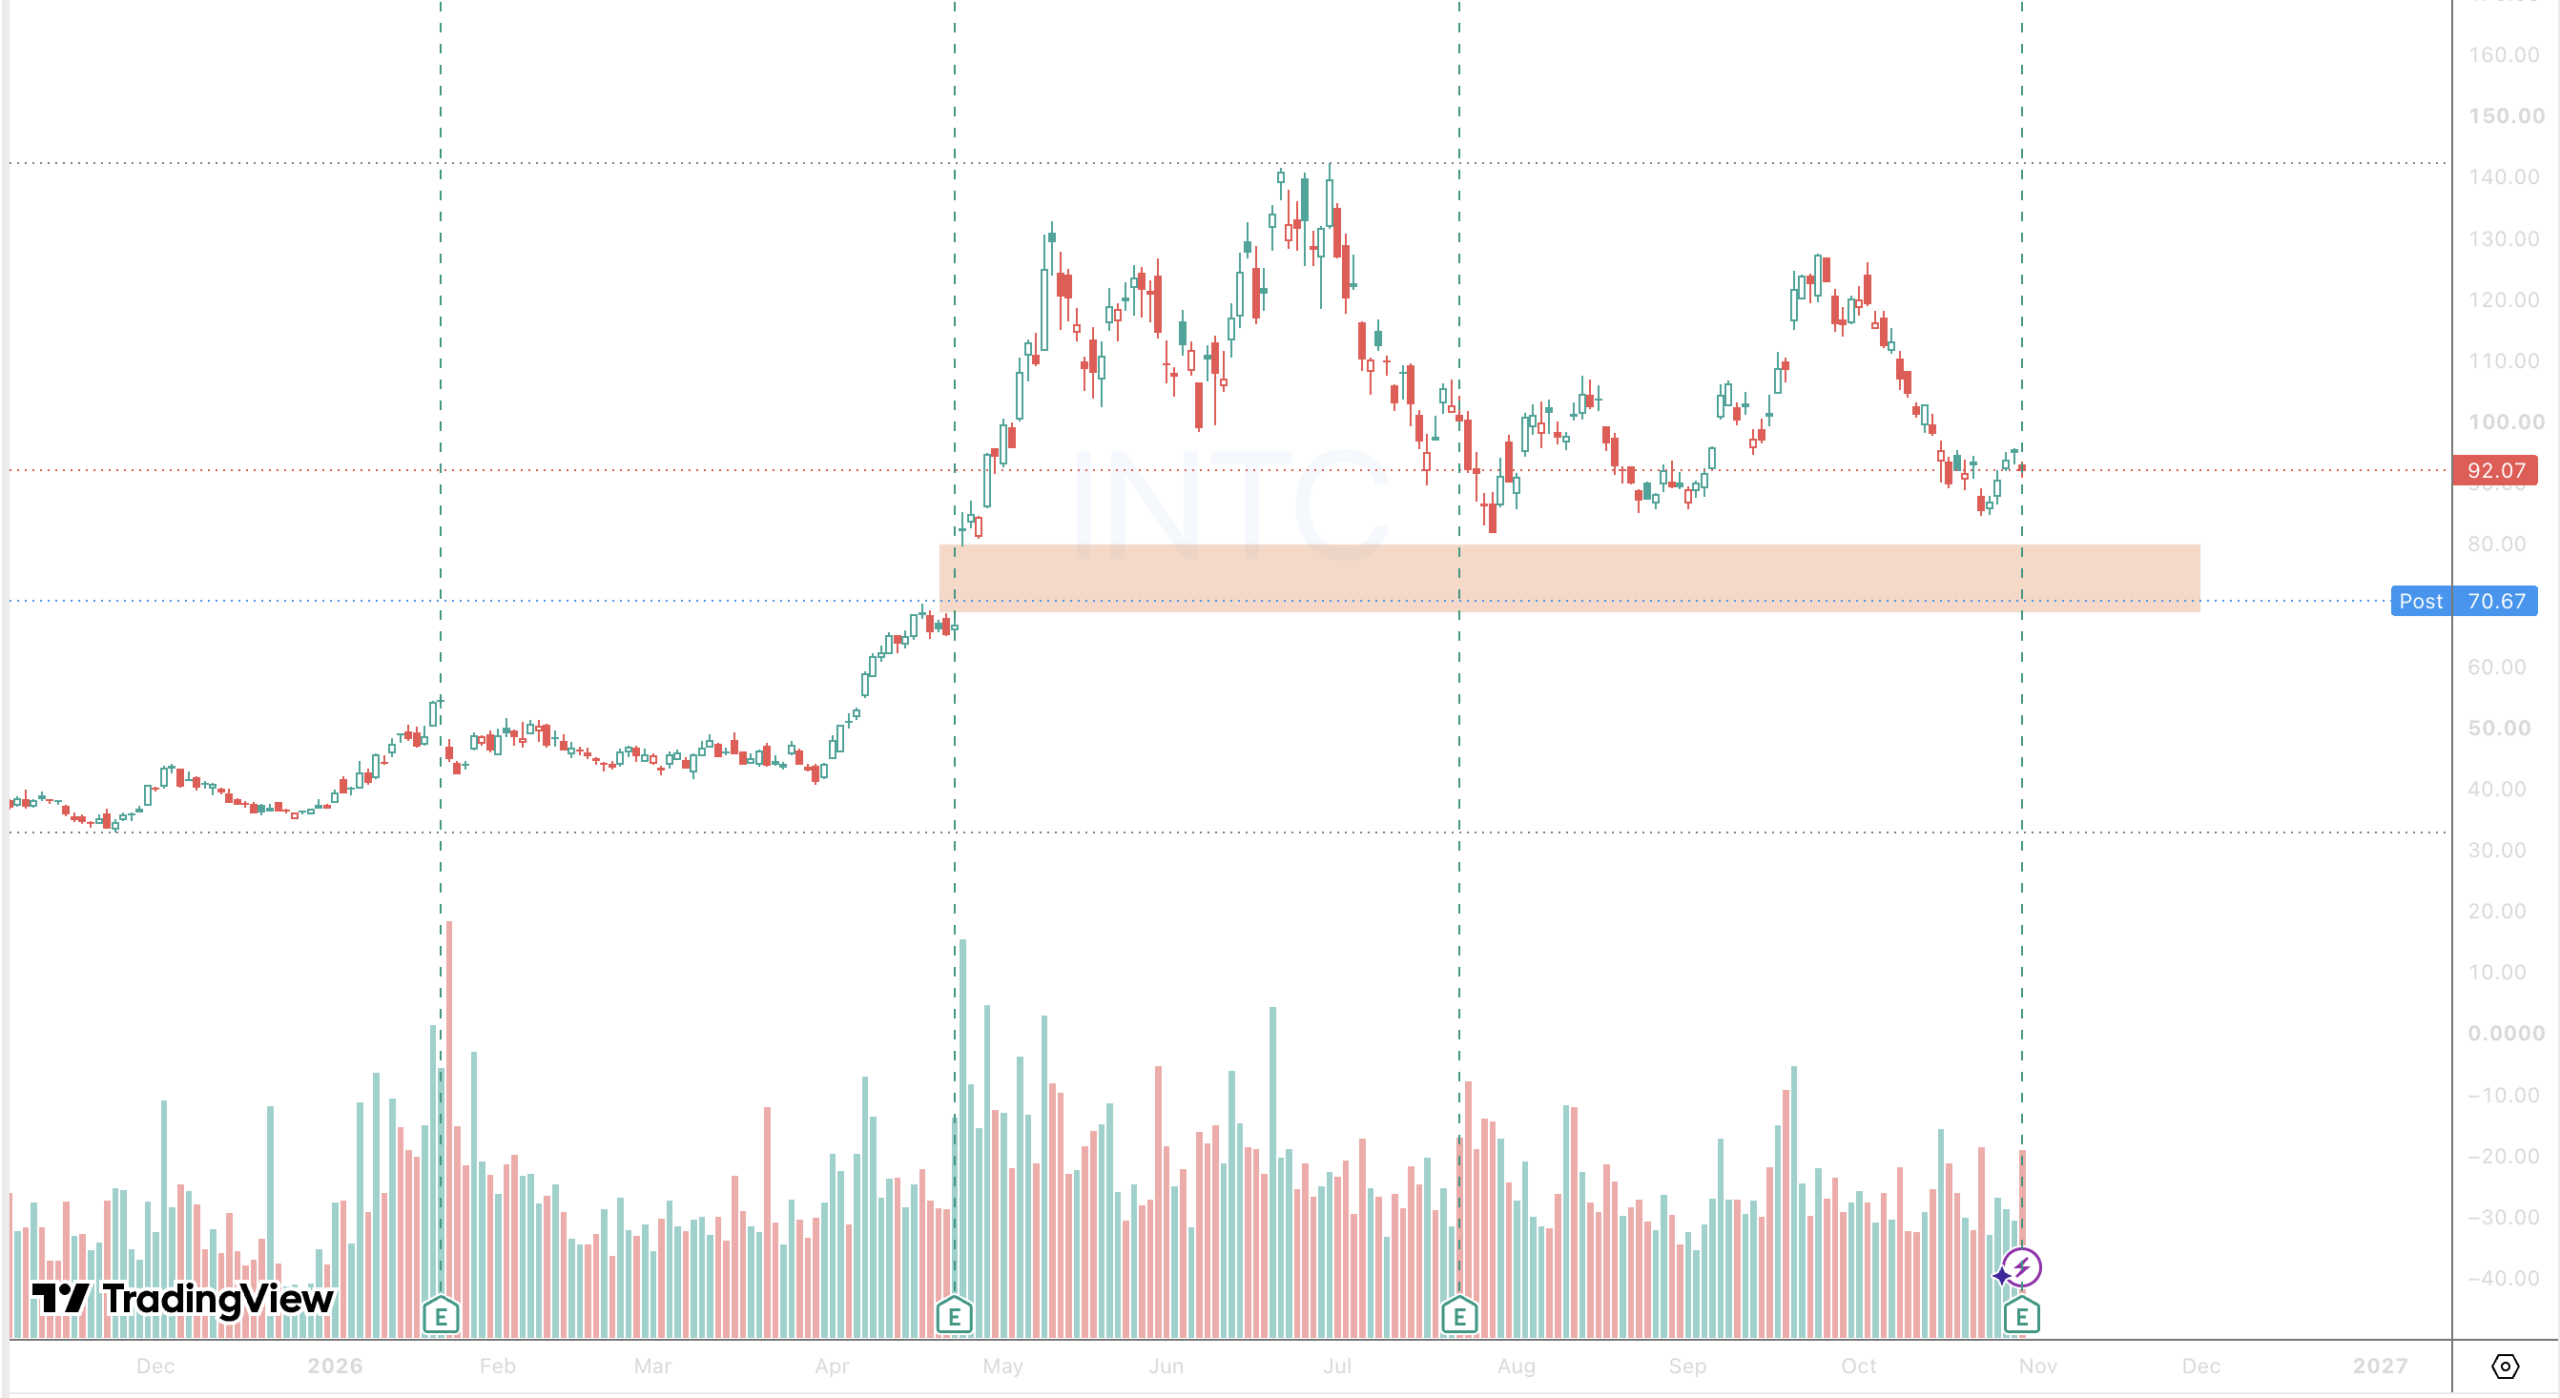
pomiędzy 68,28 a 79,62 USD i gwałtowna przecena
po publikacji wyników kwartalnych.
| Poziom | Cena | Znaczenie |
|---|---|---|
| Maksimum 23 kwietnia | 68,28 USD | Dolna granica luki |
| Minimum 24 kwietnia | 79,62 USD | Górna granica luki |
| Obserwowany kurs po wynikach | 70,40 USD | Cena wewnątrz luki |
Źródło danych OHLC: historyczne notowania INTC z 23–24 kwietnia 2026 roku, dostępne m.in. w Quiver Quantitative.
Przy poziomie 70,40 USD kurs wszedł bardzo głęboko w obszar luki, ale według klasycznej definicji nie wypełnił jej jeszcze całkowicie. Pełne zamknięcie wymagałoby dotarcia co najmniej do 68,28 USD.
Czy wypełnienie luki oznacza koniec spadków?
Nie. Luka cenowa jest obszarem historycznego zachowania ceny, a nie mechanizmem gwarantującym odbicie.
Nie ma podstaw, aby zakładać, że rynek musi automatycznie zawrócić po dotarciu do jej dolnej granicy. Kurs może ustabilizować się wcześniej, przetestować ten poziom albo kontynuować spadki.
Jednocześnie powrót ceny do tak dużego obszaru po wcześniejszym wzroście o ponad 200% jest interesujący z punktu widzenia struktury rynku.
Może oznaczać, że część inwestorów realizuje zyski, inni zamykają pozycje ze stratą, a rynek próbuje znaleźć nowy poziom równowagi między kupującymi i sprzedającymi.
To nie daje jeszcze sygnału kupna, ale tworzy potencjalnie ważny obszar obserwacji na kolejne sesje.
Dlaczego zamiast łapać spadającą cenę warto obserwować stabilizację?
Po przecenie wywołanej wynikami pierwsze minuty i sesje mogą charakteryzować się dużą zmiennością. Inwestorzy instytucjonalni zmieniają swoje założenia, a traderzy krótkoterminowi reagują na gwałtowne ruchy.
Z technicznego punktu widzenia bardziej wartościowe niż samo dotarcie do poziomu 68–70 USD może być późniejsze zachowanie kursu.
Przykładowymi oznakami możliwej stabilizacji byłyby zatrzymanie tworzenia nowych minimów, ograniczenie zmienności, powstanie czytelnej konsolidacji oraz późniejsze wybicie ponad jej lokalne maksimum.
Znaczenie miałby także wolumen, reakcja na retest poziomu oraz zachowanie Intela w porównaniu z innymi producentami półprzewodników.
Nie oznacza to pewnego zakończenia trendu spadkowego. Byłby to jedynie zestaw obserwacji pozwalających ocenić, czy na rynku pojawia się wystarczająco silny popyt.
Interaktywny wykres Intel Corporation (INTC)
Notowania
Wykres akcji Intel (INTC)
Aktualne i historyczne notowania. Zakres czasu
oraz interwał można zmieniać bezpośrednio na wykresie.
Notowania mogą być opóźnione.
Dane historyczne nie gwarantują przyszłych wyników.
Trzy scenariusze dla akcji Intel po wynikach Q3 2026
Przyszłość notowań Intela zależy zarówno od sytuacji technicznej, jak i od tempa poprawy działalności spółki.
Scenariusz optymistyczny: stabilizacja kursu i dalszy wzrost AI
W tym wariancie problemy fabryki w Izraelu mają przejściowy charakter, Intel zwiększa produkcję procesorów serwerowych i utrzymuje szybki rozwój Data Center & AI.
Jednocześnie rynek komputerów osobistych stopniowo stabilizuje się, a firma poprawia wyniki Foundry i ogranicza straty operacyjne.
Jeżeli kurs po gwałtownej przecenie przestanie ustanawiać nowe minima, inwestorzy mogą ponownie zacząć koncentrować się na długoterminowej odbudowie spółki.
Scenariusz bazowy: trudne kwartały i dłuższa konsolidacja
Możliwy jest również scenariusz, w którym segment serwerowy pozostanie mocny, ale słabość rynku komputerów i wysokie koszty produkcji będą ograniczać rentowność całej firmy.
W takim przypadku Intel może potrzebować kilku kolejnych raportów, aby odbudować zaufanie rynku.
Kurs mógłby pozostawać przez dłuższy okres w szerokiej konsolidacji, mimo pojawiania się pozytywnych informacji dotyczących technologii i zamówień.
Scenariusz negatywny: problemy z produkcją i dalsza presja na marże
Najbardziej ryzykowny wariant zakłada, że ograniczenia podaży będą utrzymywać się dłużej, popyt na komputery nadal będzie spadał, a Intel Foundry nie zdoła odpowiednio szybko poprawić rentowności.
Jeżeli do tego doszłyby kolejne obniżki prognoz lub potrzeba dodatkowego kapitału, rynek mógłby dalej ograniczać wycenę spółki.
W takim otoczeniu historyczna luka cenowa nie stanowiłaby wystarczającej przesłanki do trwałego odbicia.
Czy warto kupić akcje Intel po spadku o 23%?
Intel znajduje się w interesującym, ale trudnym momencie.
Z jednej strony wyniki Q3 2026 pokazują poprawę przychodów i rentowności operacyjnej. Data Center & AI rośnie o 78%, a spółka wskazuje na bardzo mocny popyt na procesory serwerowe. Pozyskany kapitał może dodatkowo wspierać inwestycje w nowe technologie i moce produkcyjne.
Z drugiej strony prognozy na Q4 są słabe, rynek PC pozostaje pod presją, segment Foundry generuje znaczące straty, a liczba akcji wzrosła.
Nie można także zapominać o wcześniejszym wzroście kursu o ponad 200%. Inwestorzy mogli już wcześniej wycenić znaczną część oczekiwanego sukcesu transformacji Intela.
Po przecenie akcje są wyraźnie tańsze niż kilka miesięcy temu, ale nie przesądza to o ich atrakcyjności fundamentalnej.
Z perspektywy długoterminowej najważniejsze będzie to, czy Intel zdoła przełożyć wysoki popyt na serwerowe CPU oraz inwestycje w Foundry na trwały wzrost zysków i przepływów pieniężnych przypadających na jedną akcję.
W krótkim terminie natomiast warto obserwować reakcję kursu w okolicy kwietniowej luki, zmienność po wynikach i ewentualne sygnały stabilizacji ceny.
Najczęstsze pytania o wyniki Intel Q3 2026
Dlaczego akcje Intel spadły po wynikach?
Główną przyczyną były znacznie słabsze od oczekiwań prognozy na Q4 2026. Intel oczekuje 15–16 mld USD przychodów i EPS non-GAAP na poziomie 0,25 USD. Negatywnie wpłynęły również problemy fabryki w Izraelu i osłabienie rynku komputerów osobistych.
Czy Intel poprawił wyniki finansowe w Q3 2026?
Tak. Przychody wzrosły o 21% rok do roku do 16,51 mld USD, a marża operacyjna GAAP zwiększyła się z 5,0% do 15,3%. Jednocześnie zysk netto GAAP przypadający akcjonariuszom spadł o 18%, dlatego wynik wymaga szerszej interpretacji.
Czy Intel korzysta z boomu na sztuczną inteligencję?
Tak. Segment Data Center & AI zwiększył przychody o 78% rok do roku, między innymi dzięki popytowi na procesory serwerowe. Intel nie jest jednak bezpośrednim odpowiednikiem NVIDIA, ponieważ jego działalność koncentruje się na innym zestawie produktów i usług.
Czy ceny RAM i SSD wpływają na sprzedaż komputerów?
Wyższe ceny pamięci i ograniczona dostępność komponentów mogą podnosić koszt nowych komputerów. Może to zachęcać konsumentów oraz firmy do wydłużania cyklu wymiany sprzętu. Intel wskazuje presję cenową i ograniczenia podażowe jako ważne elementy sytuacji na rynku PC.
Czy Intel wyemitował nowe akcje?
Tak. W raporcie Q3 2026 spółka poinformowała o zakończeniu publicznej emisji o wartości 23 mld USD. Średnia rozwodniona liczba akcji wzrosła rok do roku o około 17,1%, jednak tej zmiany nie można przypisać wyłącznie jednej emisji.
Czy luka cenowa na INTC została całkowicie wypełniona?
Przy obserwowanym kursie 70,40 USD jeszcze nie. Luka z 23–24 kwietnia obejmowała zakres 68,28–79,62 USD. Cena znalazła się głęboko w jej obszarze, ale pełne zamknięcie luki według klasycznej definicji wymagałoby osiągnięcia 68,28 USD.
Jakie są najważniejsze ryzyka dla Intela w 2027 roku?
Do głównych ryzyk należą słabnący popyt na komputery PC, silna konkurencja AMD, ograniczenia produkcyjne, kosztowne inwestycje w Foundry oraz presja na marże i zyski przypadające na jedną akcję.
Podsumowanie: Intel ma potencjał, ale rynek oczekuje konkretnych rezultatów
Wyniki Intela za Q3 2026 nie przedstawiają obrazu spółki pozbawionej perspektyw. Przychody wzrosły o 21%, działalność centrów danych rozwija się bardzo szybko, a rentowność operacyjna wyraźnie się poprawiła.
Jednocześnie firma nadal przechodzi kosztowną transformację, a słabość rynku PC, problemy produkcyjne i duże potrzeby kapitałowe tworzą poważne wyzwania.
Gwałtowny spadek kursu po wynikach jest tym bardziej interesujący, że nastąpił po wcześniejszym wzroście przekraczającym 200%. Rynek mógł wcześniej wycenić bardzo optymistyczny scenariusz odbudowy Intela, a obecnie dostosowuje oczekiwania do mniej korzystnych prognoz.
Powrót ceny w okolice kwietniowej luki może przyciągać uwagę inwestorów i traderów, ale nie daje gwarancji zakończenia przeceny.
Najważniejszy wniosek jest taki: Intel pozostaje istotnym beneficjentem rozwoju infrastruktury AI, ale sukces jego odbudowy będzie zależał również od konkurencyjności produktów, poprawy wyników Foundry, normalizacji rynku PC i efektywnego wykorzystania kapitału.
Najbliższe kwartały pokażą, czy obecna przecena jest przede wszystkim korektą wcześniejszego nadmiernego optymizmu, czy zapowiedzią trudniejszego okresu dla fundamentów spółki.
Źródła
- Intel Investor Relations — Q3 2026, oficjalne wyniki, segmenty i guidance
- SEC — Intel Q2 2026, historyczne wyniki i prognozy
- Intel Investor Relations — wyniki Q1 2026
- Intel Newsroom — warunki publicznej emisji akcji w sierpniu 2026 roku
- Reuters — słaby outlook, rynek PC i awaria fabryki w Izraelu
- Investors Business Daily — porównanie wyników Intela z konsensusem analityków
- Quiver Quantitative — historyczne dane cenowe INTC i luka kwietniowa
- Stock Analysis — historyczne notowania Intel Corporation
Stan analizy: 30 października 2026 roku, przed rozpoczęciem regularnej sesji giełdowej w USA. Cena 70,40 USD jest poziomem obserwowanym w handlu poza regularną sesją, a nie ceną jej zamknięcia. Prognozy zarządu nie są wynikami osiągniętymi. Materiał ma charakter edukacyjny i informacyjny, nie stanowi rekomendacji inwestycyjnej ani indywidualnej porady dotyczącej zakupu lub sprzedaży instrumentów finansowych. Inwestowanie wiąże się z ryzykiem utraty kapitału.
Informacje o wydarzeniu
- Data wydarzenia
- 29 października 2026
- Ticker
- INTC
- Spółka
- Intel Corporation
- Rynek
- Nasdaq·Stany Zjednoczone
- Sektor
- Technologia i AI
- Źródło
- intc.com