W tym artykule
Alphabet, właściciel Google, opublikował 28 października 2026 roku wyniki finansowe za trzeci kwartał. Przychody wzrosły o 25% rok do roku, Google Cloud ponad dwukrotnie zwiększył sprzedaż, a zysk operacyjny firmy osiągnął 40,6 mld USD. Mimo tych wyników akcje spółki gwałtownie spadły w handlu posesyjnym.
Co rozczarowało inwestorów? Przyjrzymy się raportowi Alphabetu, oczekiwaniom Wall Street, kosztom rozwoju sztucznej inteligencji oraz najważniejszym wypowiedziom zarządu. Sprawdzimy też wyniki Microsoftu, Fortinetu i ServiceNow oraz nadchodzące publikacje Intela, Sandisk i Amazona.
Akcje Google spadły niemal 12% po wynikach za Q3 2026
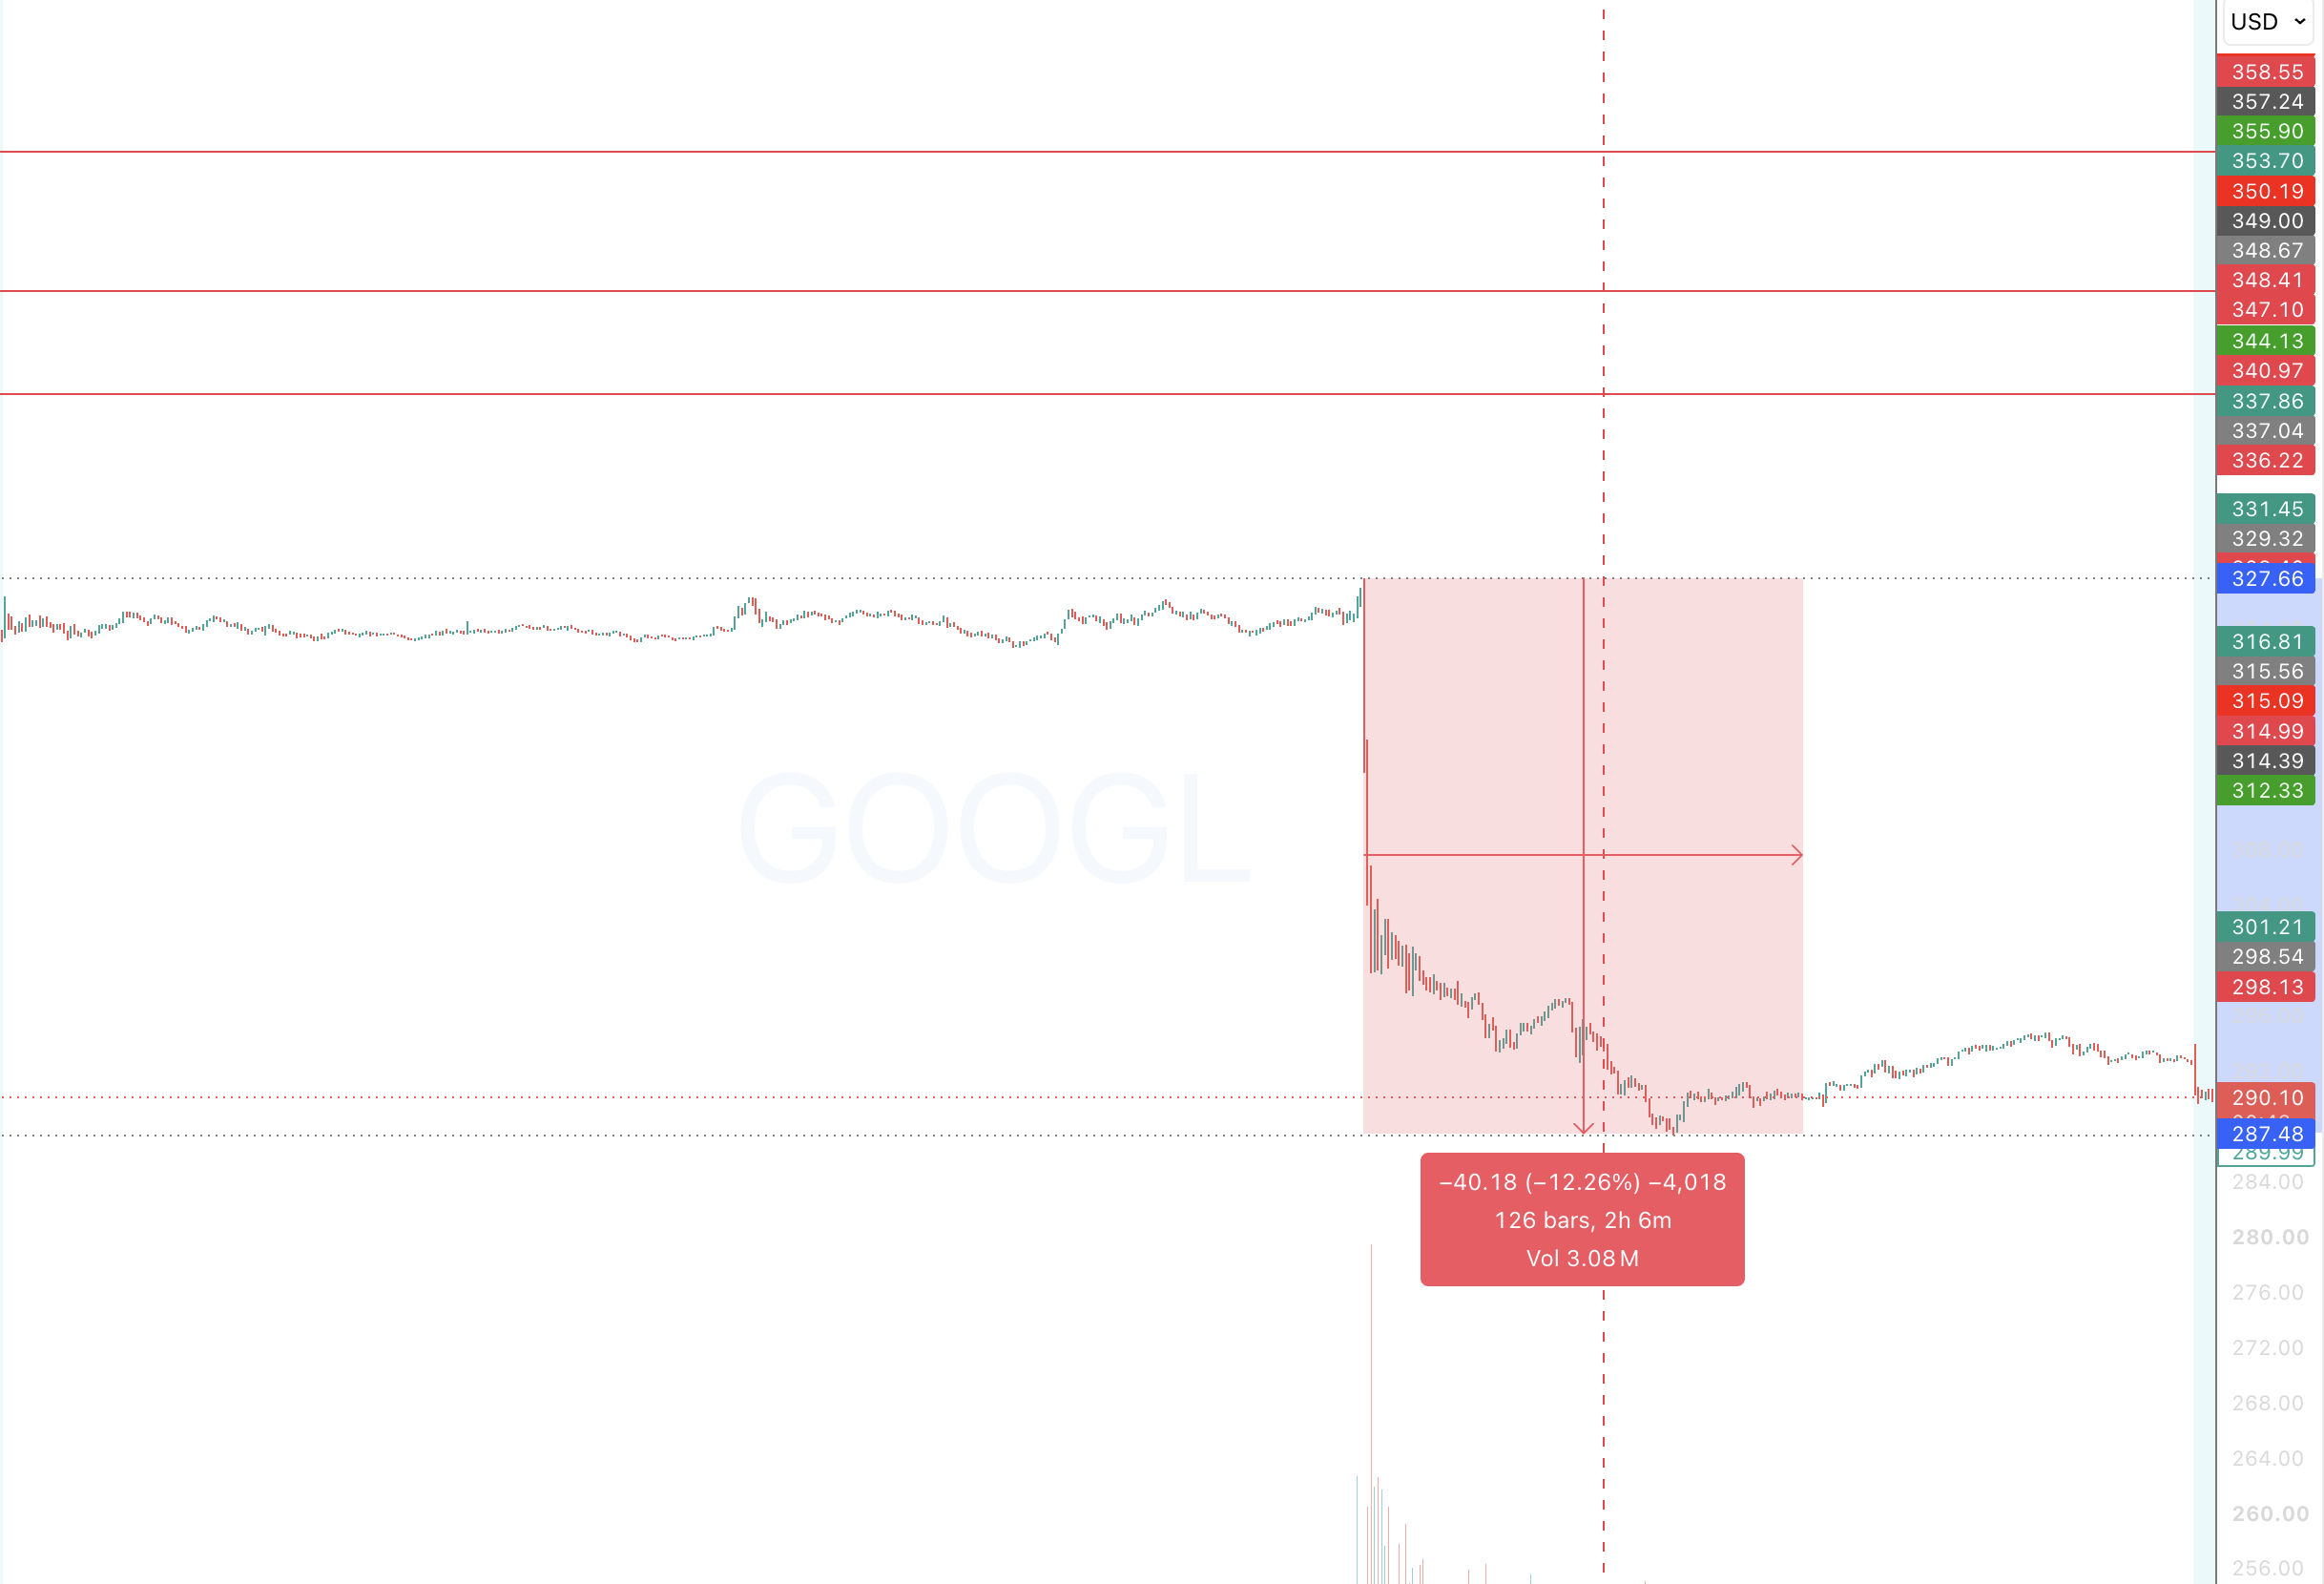
Akcje Alphabet (NASDAQ: GOOGL) zakończyły sesję 28 października na poziomie 324,89 USD, zyskując tego dnia 1,34%. Po zamknięciu rynku firma opublikowała raport kwartalny, a reakcja inwestorów była zdecydowanie negatywna.
W handlu poza regularną sesją kurs spadł w okolice 290 USD. Obserwowany poziom 286,68 USD oznaczałby przecenę o 11,76% względem wcześniejszego zamknięcia. Nie należy jednak mylić tej wartości z oficjalną ceną zamknięcia sesji 29 października.
Tak silna reakcja może dziwić, szczególnie że Alphabet nie jest firmą, której działalność nagle zaczęła się kurczyć. Wręcz przeciwnie — przychody i zysk operacyjny nadal rosną w dwucyfrowym tempie.
Problem polega na tym, że rynek nie wycenia wyłącznie aktualnych wyników. Znaczenie ma również to, czy spółka spełniła oczekiwania analityków i jakie perspektywy przedstawiła na kolejne kwartały.
Wyniki finansowe Alphabet za Q3 2026 — najważniejsze liczby
Alphabet osiągnął w trzecim kwartale 2026 roku przychody wynoszące 127,58 mld USD, wobec 102,35 mld USD w analogicznym okresie poprzedniego roku.
| Wskaźnik | Q3 2025 | Q3 2026 | Zmiana r/r |
|---|---|---|---|
| Przychody | 102,35 mld USD | 127,58 mld USD | +24,7% |
| Zysk operacyjny | 31,23 mld USD | 40,58 mld USD | +29,9% |
| Zysk netto | 34,98 mld USD | 26,17 mld USD | -25,2% |
| EPS (GAAP) | 2,87 USD | 2,12 USD | -26,1% |
| Google Search & other | 56,57 mld USD | 63,35 mld USD | +12,0% |
| YouTube Ads | 10,26 mld USD | 11,21 mld USD | +9,2% |
| Google Cloud | 15,16 mld USD | 30,71 mld USD | +102,6% |
Źródło: oficjalny raport Alphabet Q3 2026, SEC.
Na uwagę zasługują dwa przeciwstawne zjawiska. Z jednej strony Google Cloud odnotował rekordowy wzrost, a zysk operacyjny całego Alphabetu zwiększył się niemal o 30%. Z drugiej strony raportowany zysk netto spadł o ponad jedną czwartą, a tempo wzrostu najważniejszego biznesu reklamowego zaczęło wyraźnie hamować.
Alphabet to nie tylko wyszukiwarka i chmura. Sprawdź również, czym naprawdę zajmuje się Google, jakie firmy posiada i skąd pochodzą jego zyski z inwestycji kapitałowych.
Co rozczarowało Wall Street? Wyniki Google kontra oczekiwania analityków
Przed publikacją raportu analitycy oczekiwali kolejnego mocnego kwartału. Google nie spełniło jednak części prognoz, zwłaszcza dotyczących podstawowego biznesu reklamowego i zysku operacyjnego.
| Wskaźnik | Oczekiwania | Wynik |
|---|---|---|
| Przychody Alphabet | 127,91 mld USD | 127,58 mld USD |
| Zysk operacyjny | 43,16 mld USD | 40,58 mld USD |
| Google Services | 98,40 mld USD | 96,30 mld USD |
| Google Search & other | 64,85 mld USD | 63,35 mld USD |
| Google Cloud | 29,10 mld USD | 30,71 mld USD |
| EPS znormalizowany | ok. 3,02 USD | 2,67 USD |
Oczekiwania są przybliżonym konsensusem rynkowym. Różni dostawcy danych mogą publikować nieco odmienne wartości. EPS znormalizowany nie jest tożsamy z raportowanym EPS GAAP.
Widać tutaj ważną zależność: Google Cloud przyniósł około 1,6 mld USD więcej przychodów od oczekiwań, ale Google Search wygenerował około 1,5 mld USD mniej.
Całkowite przychody firmy rozminęły się z konsensusem jedynie nieznacznie. Znacznie większym rozczarowaniem były jednak przychody Google Services oraz zysk operacyjny, który okazał się o około 6% niższy od prognoz.
To właśnie struktura wyników, a nie sam wzrost przychodów całej spółki, pomaga zrozumieć negatywną reakcję rynku.
Google Search rośnie coraz wolniej. Czy AI zaczyna zmieniać biznes wyszukiwarki?
Jednym z najważniejszych sygnałów w najnowszym raporcie jest spowolnienie wzrostu przychodów Google Search.
W pierwszym kwartale 2026 roku przychody z wyszukiwarki rosły o około 19% rok do roku. W drugim kwartale tempo spadło do 17%, a w trzecim wyniosło już tylko 12%.
To nadal wzrost, ale wyraźnie wolniejszy niż na początku roku.
Co ciekawe, prezes Alphabetu Sundar Pichai powiedział podczas konferencji wynikowej, że tempo wzrostu liczby wyszukiwań jest najwyższe od pięciu lat. Użytkownicy korzystają z Google coraz częściej, a rozwój AI Mode zachęca ich do zadawania bardziej rozbudowanych pytań.
Dlaczego zatem przychody z wyszukiwarki nie rosną równie szybko?
AI Mode generuje obecnie niższe przychody z reklam
Podczas konferencji wynikowej zarząd przyznał, że zapytania obsługiwane przez AI Mode są obecnie monetyzowane słabiej niż tradycyjne wyszukiwanie.
To istotna informacja. W klasycznej wyszukiwarce użytkownik wpisuje zapytanie, otrzymuje wyniki i reklamy, a część reklamodawców płaci za kliknięcia. W AI Mode użytkownik może uzyskać znacznie bardziej rozbudowaną odpowiedź bez konieczności korzystania z tradycyjnej listy wyników.
Google dopiero rozwija sposoby wyświetlania reklam w nowych formatach AI i zwiększania przychodów z takich interakcji.
W praktyce powstaje nowe wyzwanie: Google może zwiększać liczbę zapytań i zaangażowanie użytkowników, nie zwiększając przychodów reklamowych w takim samym tempie.
Nie oznacza to jednak, że całość spowolnienia Search wynika z AI. Zarząd wskazał również na wpływ kursów walut i zmiany wydatków reklamodawców. To ważne rozróżnienie, ponieważ nie wszystkie negatywne czynniki mają charakter trwały.
Obecnie inwestorzy próbują odpowiedzieć na pytanie, czy Google zdoła skutecznie przenieść swój model reklamowy do nowych formatów wyszukiwania opartych na AI.
Czym jest Google Search i dlaczego to najważniejszy biznes Alphabetu?
Google kojarzy się dzisiaj z wieloma produktami: YouTube, Androidem, Gmailem, Google Cloud czy sztuczną inteligencją Gemini. Jednak przez ponad dwie dekady fundamentem finansowym firmy pozostawała wyszukiwarka Google Search.
Jej model biznesowy jest stosunkowo prosty. Każdego dnia użytkownicy wpisują w Google zapytania dotyczące produktów, usług, informacji czy konkretnych firm. Wśród wyników wyszukiwania pojawiają się reklamy, za które reklamodawcy płacą Google, najczęściej w modelu kosztu za kliknięcie (CPC).
Przykładowo, gdy użytkownik szuka „ubezpieczenie samochodu”, firmy ubezpieczeniowe mogą rywalizować o wyświetlenie swojej reklamy. Google zarabia na tej interakcji, łącząc użytkownika poszukującego konkretnego rozwiązania z reklamodawcą.
Skala tego biznesu jest ogromna. W trzecim kwartale 2026 roku kategoria Google Search & other wygenerowała 63,35 mld USD przychodów, co stanowiło około 49,7% całkowitych przychodów Alphabetu.
Jeszcze wyraźniej widać znaczenie reklamy, gdy uwzględnimy YouTube oraz sieć reklamową Google. Łączne przychody reklamowe Alphabetu wyniosły 82,01 mld USD, czyli około 64% przychodów całej firmy.
Wyszukiwarka jest więc nadal największym pojedynczym źródłem przychodów Alphabetu. To również historyczny fundament jego rentowności, chociaż firma nie publikuje osobnego zysku operacyjnego dla samego Google Search.
Dlatego spowolnienie wzrostu przychodów z wyszukiwarki budzi tak duże zainteresowanie inwestorów. Google Cloud może rozwijać się znacznie szybciej procentowo, ale wciąż generuje mniej niż połowę przychodów kategorii Search & other.
I właśnie tutaj pojawia się największe pytanie związane ze sztuczną inteligencją: czy Google będzie w stanie zarabiać na wyszukiwaniu opartym na AI równie skutecznie, jak przez lata zarabiało na tradycyjnych wynikach wyszukiwania?
Google Cloud rośnie o 103%. Dlaczego to nie wystarczyło?
Najmocniejszym elementem raportu był Google Cloud.
Przychody segmentu wzrosły z 15,16 mld USD rok wcześniej do 30,71 mld USD w trzecim kwartale 2026 roku. Oznacza to wzrost o 103% rok do roku.
Zysk operacyjny Google Cloud zwiększył się z 3,59 mld do 11,12 mld USD. To pokazuje, że rosnące przychody przełożyły się również na bardzo duży wzrost wyniku operacyjnego segmentu.
Google poinformowało ponadto o portfelu zakontraktowanych przyszłych przychodów Google Cloud wynoszącym 561 mld USD. Wynik ten pokazuje skalę popytu na usługi chmurowe oraz infrastrukturę sztucznej inteligencji, choć kontrakty będą realizowane w różnych okresach i nie są równoznaczne z natychmiastowymi wpływami gotówki.
Istotnym elementem rozwoju Cloud pozostają także własne układy TPU, wykorzystywane do obsługi zaawansowanych systemów AI.
Dlaczego tak mocne wyniki nie powstrzymały spadków akcji?
Google Cloud jest coraz ważniejszy, ale podstawowy biznes reklamowy nadal odpowiada za ogromną część przychodów i zysków Alphabetu. Rynek może więc oceniać spowolnienie wyszukiwarki jako istotniejsze niż pozytywne zaskoczenie w chmurze.
Do tego dochodzą koszty rozbudowy infrastruktury, która umożliwia tak szybki rozwój Google Cloud.
Inwestycje w AI pochłaniają gotówkę. Alphabet z ujemnym free cash flow
Drugim szczególnie ważnym problemem, widocznym w raporcie, są wolne przepływy pieniężne, czyli free cash flow (FCF).
FCF pokazuje, ile gotówki pozostaje spółce po uwzględnieniu operacyjnych przepływów pieniężnych i nakładów inwestycyjnych.
W trzecim kwartale Alphabet odnotował:
- 42,29 mld USD przepływów pieniężnych z działalności operacyjnej,
- 51,36 mld USD nakładów inwestycyjnych (CapEx),
- -9,07 mld USD wolnych przepływów pieniężnych.
Oznacza to, że spółka wydała na inwestycje więcej, niż wygenerowała gotówki z działalności operacyjnej w tym kwartale.
Co istotne, był to drugi kolejny kwartał z ujemnym FCF. Nie oznacza to automatycznie problemów finansowych Alphabetu, ale pokazuje skalę kapitału potrzebnego do rozbudowy infrastruktury AI.
Na przepływy pieniężne wpłynęły również zapasy związane ze sprzedażą systemów TPU oraz płatność w wysokości 5,2 mld USD związana z karą Komisji Europejskiej. Dlatego nie należy przypisywać całego ujemnego FCF wyłącznie bieżącym wydatkom na sztuczną inteligencję.
Alphabet planuje kolejne setki miliardów dolarów inwestycji
Podczas konferencji wynikowej dyrektor finansowa Anat Ashkenazi poinformowała, że planowane nakłady inwestycyjne w 2026 roku wynoszą od 195 do 205 mld USD.
Spółka zapowiedziała również znaczący dalszy wzrost CapEx w 2027 roku, choć nie podała jeszcze konkretnej wartości.
Inwestycje obejmują przede wszystkim centra danych, serwery, infrastrukturę sieciową oraz wyposażenie potrzebne do trenowania i obsługi modeli sztucznej inteligencji.
Problemem nie jest sam fakt inwestowania. Google dysponuje bardzo dużymi zasobami i rozwija biznes, na którego usługi istnieje realny popyt.
Kluczowe pytanie dotyczy stopy zwrotu z inwestycji: czy przyszłe przychody i przepływy pieniężne będą rosły wystarczająco szybko, aby uzasadnić obecne wydatki?
To wyzwanie dotyczy nie tylko Alphabetu, lecz także pozostałych największych spółek technologicznych inwestujących w infrastrukturę AI.
Dlaczego zysk na akcję Google spadł o 26%?
Wyniki Alphabetu pokazują również spadek raportowanego EPS z 2,87 USD do 2,12 USD, czyli o około 26% rok do roku.
Nie oznacza to jednak, że działalność operacyjna Google nagle stała się o jedną czwartą mniej rentowna.
Wynik netto obciążyły straty związane z wyceną inwestycji kapitałowych. Ich wpływ na EPS, po uwzględnieniu podatków, wyniósł około 0,55 USD na akcję.
Jednocześnie rok wcześniej na zysk netto pozytywnie wpływały zyski z inwestycji. Porównanie obu kwartałów jest więc zaburzone przez pozycje niezwiązane bezpośrednio z podstawową działalnością.
Potwierdza to zysk operacyjny Alphabetu, który wzrósł o niemal 30%.
Dla inwestora analizującego raport jest to ważna lekcja: warto sprawdzać nie tylko sam EPS, lecz także to, skąd pochodzą zyski i straty oraz czy mają charakter operacyjny, czy jednorazowy.
Microsoft, Fortinet i ServiceNow — co pokazały wyniki pozostałych spółek?
28 października wyniki finansowe opublikowały także Microsoft (MSFT), Fortinet (FTNT) i ServiceNow (NOW). Ich raporty pozwalają lepiej ocenić sytuację w sektorze technologicznym, zwłaszcza w obszarach chmury, cyberbezpieczeństwa i sztucznej inteligencji.
Microsoft (MSFT) — wzrost Azure o 48% i mocne przepływy pieniężne
Microsoft osiągnął w pierwszym kwartale roku fiskalnego 2027 przychody w wysokości 92,3 mld USD, co oznacza wzrost o 19% rok do roku. Zysk operacyjny wyniósł 45,9 mld USD, a skorygowany zysk na akcję 4,89 USD.
Szczególnie mocno wypadła chmura. Przychody Microsoft Cloud wzrosły o 30% do 63,9 mld USD, a Azure odnotował wzrost o 48% rok do roku.
Microsoft wygenerował również około 18,6 mld USD wolnych przepływów pieniężnych, co stanowi istotny kontrast względem ujemnego FCF Alphabetu w tym samym okresie.
Spółka także inwestuje ogromne kwoty w infrastrukturę AI, ale na razie pokazuje silną zdolność generowania gotówki pomimo rosnących wydatków.
Na co zwrócić uwagę? Na dalsze tempo rozwoju Azure, zapotrzebowanie na moc obliczeniową i relację pomiędzy wydatkami inwestycyjnymi a przepływami pieniężnymi. W przypadku notowań MSFT istotne będzie również to, czy pozytywna reakcja po wynikach utrzyma się podczas regularnej sesji.
Źródło: Microsoft Investor Relations — Q1 FY2027.
Fortinet (FTNT) — mocny kwartał w cyberbezpieczeństwie
Fortinet, dostawca rozwiązań cyberbezpieczeństwa, odnotował w trzecim kwartale przychody na poziomie 2,08 mld USD, czyli o 20% wyższe niż rok wcześniej.
Przychody ze sprzedaży produktów wzrosły aż o 37% do 765 mln USD, natomiast billings, czyli wartość zafakturowanej sprzedaży, zwiększyły się o 29% do 2,34 mld USD.
Spółka osiągnęła skorygowany EPS w wysokości 0,91 USD i wygenerowała 865 mln USD wolnych przepływów pieniężnych.
Fortinet podniósł również prognozy na cały 2026 rok. Obecnie oczekuje rocznych przychodów w przedziale 8,125–8,215 mld USD.
Na co zwrócić uwagę? Na to, czy wzrost sprzedaży produktów i poprawa billings przełożą się na dalszą pozytywną reakcję inwestorów. Dla traderów FTNT może być interesującą spółką do obserwacji w kontekście momentum w sektorze cyberbezpieczeństwa, ale kierunek ruchu powinien zostać potwierdzony przez cenę i wolumen.
Źródło: Fortinet — Q3 2026.
ServiceNow (NOW) — wzrost subskrypcji i coraz większy biznes AI
ServiceNow osiągnął w trzecim kwartale 2026 roku przychody wynoszące 4,11 mld USD, co oznacza wzrost o 20,5% rok do roku.
Przychody subskrypcyjne wyniosły 3,99 mld USD i wzrosły o 21%. Spółka poinformowała również o zwiększeniu wartości zakontraktowanych przyszłych przychodów (RPO) do 29,7 mld USD.
Firma podniosła prognozę rocznej wartości kontraktów związanych z AI na 2026 rok do 1,7 mld USD, wobec celu 1 mld USD na początku roku.
ServiceNow podwyższył też prognozy rocznych przychodów subskrypcyjnych oraz marży wolnych przepływów pieniężnych.
Na co zwrócić uwagę? Na tempo wzrostu przychodów subskrypcyjnych, pozyskiwanie dużych klientów oraz monetyzację produktów AI. Warto również obserwować, czy inwestorzy premiują spółki rozwijające AI przy relatywnie niewielkich nakładach infrastrukturalnych.
Źródło: ServiceNow — Q3 2026.
29 października 2026 — wyniki Intel, Sandisk i Amazon. Na co uważać?
Sezon wyników jeszcze się nie zakończył. W czwartek, 29 października 2026 roku, po zamknięciu amerykańskiej sesji swoje raporty mają opublikować Intel (INTC), Sandisk (SNDK) i Amazon (AMZN).
To trzy spółki z różnych segmentów rynku technologicznego, ale każda z nich może dostarczyć informacji istotnych także dla pozostałych firm w swojej branży.
Intel (INTC) — rentowność, produkcja chipów i prognozy
Intel opublikuje wyniki za trzeci kwartał 2026 roku po zamknięciu sesji 29 października. Rynek oczekuje przychodów na poziomie około 16,5 mld USD i znormalizowanego EPS w okolicach 0,40 USD, choć konsensus może zmieniać się do momentu publikacji.
W raporcie najważniejsze będą nie tylko przychody, ale także marże, sytuacja działu Intel Foundry, postępy w rozwijaniu własnych procesów produkcyjnych i prognozy na kolejny kwartał.
Warto sprawdzić również komentarze zarządu dotyczące zapotrzebowania na procesory serwerowe oraz możliwości uzyskania nowych kontraktów produkcyjnych.
W przypadku INTC nawet niewielka zmiana oczekiwań dotyczących przyszłej rentowności może mieć duże znaczenie dla reakcji rynku.
Sandisk (SNDK) — popyt na pamięci i centra danych
Sandisk opublikuje wyniki za pierwszy kwartał roku fiskalnego 2027, również 29 października po zamknięciu rynku.
Dla tej spółki istotne będą ceny pamięci NAND, sytuacja na rynku dysków SSD, marże oraz zapotrzebowanie ze strony klientów związanych z centrami danych i infrastrukturą AI.
Warto zwrócić uwagę na prognozy sprzedaży i marż. W sektorze pamięci zmiany cen, podaży i zapasów mogą mocno wpływać na oczekiwania dotyczące przyszłych zysków.
Wyniki SNDK mogą być również przydatne przy obserwacji innych spółek z branży pamięci i przechowywania danych.
Amazon (AMZN) — AWS, reklamy i koszty AI
Amazon przedstawi wyniki za trzeci kwartał 2026 roku 29 października. Konsensus analityków zakłada przychody na poziomie około 202 mld USD i EPS zbliżony do 1,96 USD.
W centrum uwagi znajdzie się AWS, czyli chmurowy biznes Amazona. Po bardzo mocnych wynikach Google Cloud i Microsoft Azure inwestorzy będą chcieli sprawdzić, czy podobne tempo popytu na infrastrukturę AI utrzymuje się również u Amazona.
Istotne będą także wyniki działalności reklamowej, rentowność handlu internetowego oraz planowane wydatki inwestycyjne.
W szczególności warto porównać wzrost AWS z tempem rozwoju Azure i Google Cloud, pamiętając jednak, że każdy z tych segmentów różni się strukturą przychodów.
W przypadku AMZN duże znaczenie może mieć również komentarz zarządu dotyczący przyszłych nakładów inwestycyjnych i dostępności infrastruktury obliczeniowej.
Sezon wyników a day trading — dlaczego dobre wyniki nie zawsze oznaczają wzrost akcji?
Przypadek Alphabetu jest dobrym przykładem tego, jak skomplikowana bywa reakcja rynku na publikację wyników kwartalnych.
Google zwiększyło przychody o 25%, osiągnęło niemal 30-procentowy wzrost zysku operacyjnego i podwoiło przychody Google Cloud. Mimo tego akcje gwałtownie straciły na wartości.
Powód? Rynek oczekiwał więcej w kluczowych obszarach, a komentarze zarządu dotyczące monetyzacji AI i przyszłych wydatków podniosły obawy o dalszą rentowność biznesu.
To pokazuje, że sam fakt przekroczenia lub niespełnienia prognozy EPS nie wystarcza do przewidzenia kierunku kursu. Liczy się również jakość wyników, perspektywy, pozycjonowanie inwestorów i wcześniejsza wycena spółki.
Na co zwracać uwagę podczas handlu po wynikach?
- Reakcja posesyjna i premarket: sprawdź, jak kurs zachowuje się po opublikowaniu raportu i przed otwarciem regularnej sesji.
- Wolumen: wysoka aktywność pomaga ocenić zainteresowanie spółką, ale nie gwarantuje kontynuacji ruchu.
- Premarket high i premarket low: mogą wyznaczać ważne poziomy obserwowane przez uczestników rynku.
- Opening range: zwróć uwagę na zakres pierwszych 5–15 minut i to, czy cena wychodzi z niego z wyraźnym momentum.
- Kontynuacja lub odrzucenie wybicia: silny ruch po raporcie nie oznacza, że podczas regularnej sesji będzie trwał w tym samym kierunku.
- Sytuacja w sektorze: sprawdź, czy podobnie zachowują się inne spółki technologiczne oraz indeksy Nasdaq i S&P 500.
W handlu intraday szczególnie niebezpieczne może być otwieranie pozycji wyłącznie dlatego, że spółka opublikowała bardzo dobre lub bardzo słabe wyniki.
Po dużym ruchu posesyjnym cena często rozpoczyna sesję daleko od poprzedniego zamknięcia. Zmienność może być wysoka, a pierwsze wybicia bywają szybko negowane.
Dlatego warto wcześniej przygotować poziomy cenowe, scenariusze oraz maksymalne dopuszczalne ryzyko transakcji.
Podsumowanie — czego uczą nas wyniki Google za Q3 2026?
Wyniki Alphabetu pokazują firmę, która nadal bardzo szybko rośnie, ale jednocześnie mierzy się z rosnącymi kosztami rozwoju sztucznej inteligencji i zmianami w podstawowym modelu biznesowym wyszukiwarki.
Najważniejsze wnioski z raportu to:
- Przychody Alphabetu wzrosły o 25%, ale były nieco niższe od oczekiwań.
- Google Search urósł o 12%, jednak tempo wzrostu wyraźnie spowolniło względem wcześniejszych kwartałów.
- Zapytania w AI Mode są obecnie słabiej monetyzowane niż tradycyjne wyszukiwanie.
- Google Cloud osiągnął rekordowy wzrost przychodów o 103%.
- Wolne przepływy pieniężne były ujemne i wyniosły około -9,1 mld USD.
- Alphabet przewiduje dalszy znaczący wzrost nakładów inwestycyjnych w 2027 roku.
Raport nie pokazuje załamania biznesu Google. Pokazuje raczej, że inwestorzy zaczynają coraz bardziej wymagająco oceniać koszty rozwoju AI, tempo monetyzacji nowych produktów oraz przyszłe przepływy pieniężne.
Dla traderów to kolejny przykład, że publikacja wyników może być silnym katalizatorem zmienności, ale sama informacja fundamentalna nie stanowi jeszcze gotowego sygnału transakcyjnego.
Najważniejsze pozostaje obserwowanie reakcji ceny, płynności i zachowania rynku po otwarciu sesji.
29 października uwaga przenosi się na INTC, SNDK i AMZN. Ich raporty mogą dostarczyć kolejnych wskazówek dotyczących kondycji sektora półprzewodników, pamięci oraz infrastruktury chmurowej.
Źródła
- Alphabet — oficjalny raport Q3 2026 (SEC)
- Alphabet — wypowiedź Sundara Pichaia po wynikach
- Microsoft — wyniki Q1 FY2027
- Fortinet — wyniki Q3 2026
- ServiceNow — wyniki Q3 2026
- Intel — zapowiedź wyników 29.10.2026
- Sandisk — zapowiedź wyników 29.10.2026
- Amazon — zapowiedź wyników 29.10.2026
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej. Dane dotyczące oczekiwań analityków mają charakter orientacyjny i mogą różnić się pomiędzy dostawcami. Informacje o reakcjach cenowych poza regularną sesją odnoszą się do notowań obserwowanych przed rozpoczęciem sesji 29 października 2026 roku.
Informacje o wydarzeniu
- Data wydarzenia
- 28 października 2026
- Ticker
- GOOGL
- Spółka
- Alphabet Inc.
- Rynek
- Nasdaq·Stany Zjednoczone
- Sektor
- Technologia i AI