W tym artykule
Akcje Microsoftu (NASDAQ: MSFT) wzrosły o niemal 50% od czerwcowego minimum z 2026 roku i ponownie znalazły się w pobliżu historycznych szczytów. Po drodze kurs przeszedł od okolic 355 USD do ponad 530 USD. Czy po tak silnym wzroście jest jeszcze miejsce na kontynuację trendu, czy inwestorzy zdyskontowali już większość dobrych wiadomości?
28 października Microsoft opublikował wyniki za pierwszy kwartał roku fiskalnego 2027. Spółka ponownie przekroczyła oczekiwania Wall Street, przyspieszyła rozwój Azure i pokazała wysokie przepływy pieniężne pomimo ogromnych inwestycji w sztuczną inteligencję.
Przyjrzyjmy się liczbom, porównajmy wyniki z poprzednimi kwartałami i sprawdźmy, co mogą one oznaczać dla dalszego zachowania akcji MSFT.
Microsoft urósł o niemal 50% od czerwca. Kurs ponownie blisko szczytów
26 czerwca 2026 roku akcje Microsoftu osiągnęły lokalne minimum na poziomie 355,43 USD. Tego samego dnia zakończyły sesję na poziomie 372,97 USD. Kolejne miesiące przyniosły silne odbicie, a 28 października kurs zamknął się na 531,01 USD.
Oznacza to wzrost o 49,4% od czerwcowego minimum intraday. Licząc od ceny zamknięcia 26 czerwca, wzrost wyniósł około 42,4%.
355,43 USD
531,01 USD
+49,4%
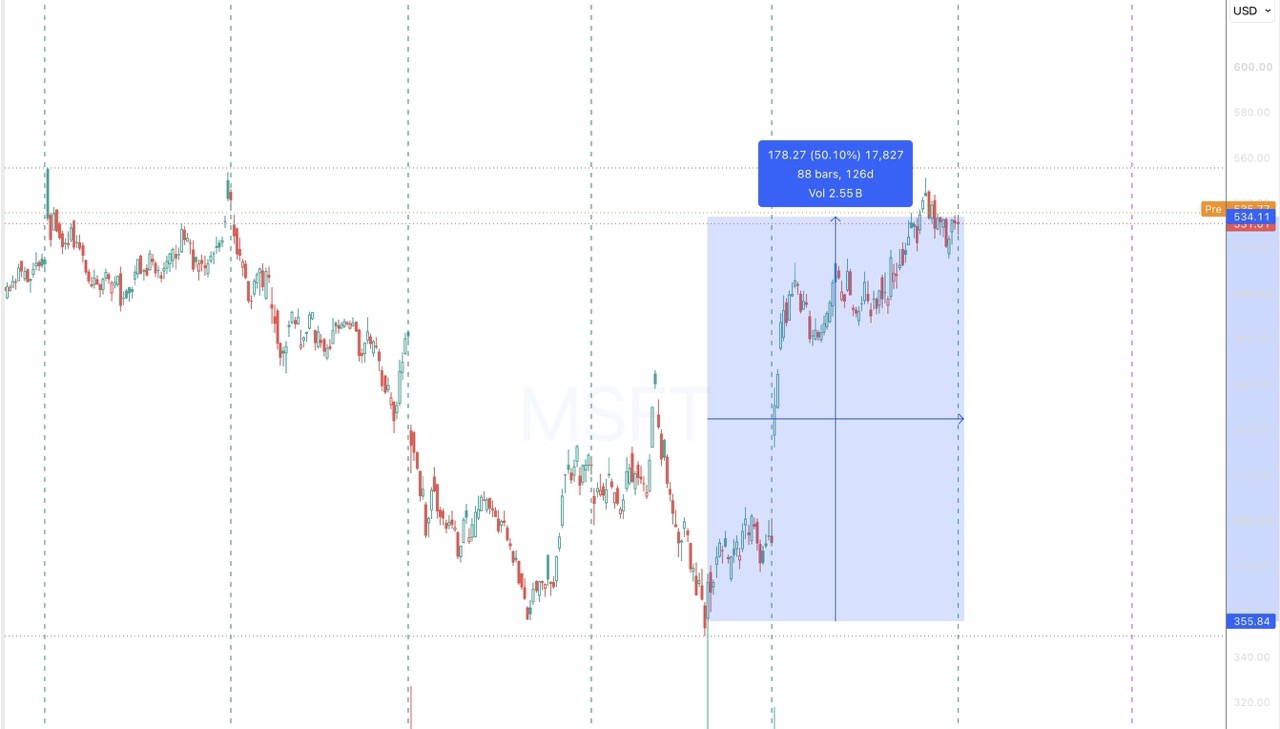
Warto jednak zachować odpowiednią perspektywę. Sam wzrost ceny o 50% nie oznacza, że spółka stała się przewartościowana. Z drugiej strony silny trend wzrostowy nie jest gwarancją dalszych zysków.
Kluczowe jest ustalenie, czy poprawa wyników finansowych uzasadnia zmianę wyceny, którą obserwujemy na wykresie.
Wyniki Microsoft za Q1 FY2027 – najważniejsze liczby
Microsoft opublikował wyniki 28 października 2026 roku po zamknięciu regularnej sesji giełdowej. Raport obejmował okres od 1 lipca do 30 września 2026 roku, czyli pierwszy kwartał roku fiskalnego 2027.
Przychody firmy wyniosły 92,28 mld USD, co oznacza wzrost o około 19% rok do roku. Zysk operacyjny wzrósł o 21%, a skorygowany zysk na akcję osiągnął 4,89 USD.
| Wskaźnik | Q1 FY2026 | Q1 FY2027 | Zmiana r/r |
|---|---|---|---|
| Przychody | 77,67 mld USD | 92,28 mld USD | +19% |
| Zysk operacyjny | 37,96 mld USD | 45,92 mld USD | +21% |
| Zysk netto GAAP | 27,75 mld USD | 36,63 mld USD | +32% |
| EPS GAAP | 3,72 USD | 4,92 USD | +32% |
| EPS non-GAAP | 4,13 USD | 4,89 USD | +18% |
| Microsoft Cloud | – | 63,9 mld USD | +30% |
| Azure | – | 33,17 mld USD | +48% |
Źródło: Microsoft Investor Relations – Q1 FY2027. Dla Azure podano dynamikę oraz przychody według nowej prezentacji produktów i usług.
Na pierwszy rzut oka raport wypada bardzo dobrze. Przychody rosną w dwucyfrowym tempie, zysk operacyjny zwiększa się szybciej od sprzedaży, a Microsoft Cloud pozostaje głównym motorem rozwoju spółki.
Wyniki przekroczyły również oczekiwania analityków.
Microsoft ponownie przekracza oczekiwania Wall Street
| Wskaźnik | Konsensus | Wynik |
|---|---|---|
| Przychody | 90,69 mld USD | 92,28 mld USD |
| EPS skorygowany | 4,73 USD | 4,89 USD |
| Wzrost Azure r/r | ok. 46-47% | 48% |
Microsoft wygenerował około 1,59 mld USD przychodów więcej, niż oczekiwał rynek. Skorygowany EPS przewyższył konsensus o około 3,4%.
Nie jest to pojedynczy udany kwartał. Spółka przekraczała prognozy zysku również w poprzednich okresach. Najważniejsze jest jednak to, że jednocześnie przyspiesza wzrost jednego ze swoich kluczowych biznesów – Azure.
Azure przyspiesza. To jeden z najmocniejszych sygnałów w raporcie
Azure jest platformą chmurową Microsoftu. Umożliwia firmom korzystanie z serwerów, baz danych, narzędzi programistycznych, sztucznej inteligencji i infrastruktury obliczeniowej bez konieczności budowania własnych centrów danych.
Rozwój Azure ma ogromne znaczenie dla Microsoftu, ponieważ coraz więcej przedsiębiorstw przenosi swoje systemy do chmury oraz wykorzystuje infrastrukturę do trenowania i uruchamiania modeli AI.
W ostatnich trzech kwartałach dynamika przychodów Azure wyglądała następująco:
Azure: Q3 FY2026 40%, Q4 FY2026 43%, Q1 FY2027 48%. Prognoza Q2 FY2027: 49–50%.
W trzecim kwartale roku fiskalnego 2026 Azure rósł o 40% rok do roku. W kolejnym kwartale tempo zwiększyło się do 43%, a obecnie wynosi 48%.
Co szczególnie ważne, Microsoft spodziewa się dalszego przyspieszenia do 49-50% w drugim kwartale roku fiskalnego 2027.
Nie obserwujemy więc spowolnienia rozwoju Azure, lecz jego przyspieszenie. Jest to jeden z argumentów wspierających optymistyczne oczekiwania inwestorów wobec przyszłych wyników Microsoftu.
Warto jednak pamiętać, że wzrost rzędu 50% nie może utrzymywać się w nieskończoność. Wraz ze zwiększaniem skali biznesu utrzymywanie tak wysokiej dynamiki staje się coraz trudniejsze.
Microsoft Cloud rośnie z kwartału na kwartał
Azure jest częścią szerszej działalności Microsoft Cloud, która obejmuje również inne usługi chmurowe firmy, w tym Microsoft 365 i rozwiązania dla przedsiębiorstw.
Przychody Microsoft Cloud wzrosły z 54,5 mld USD w Q3 FY2026 do 63,9 mld USD w najnowszym kwartale.
Przychody Microsoft Cloud wzrosły od 40,9 mld USD (Q2 FY2025) do 63,9 mld USD (Q1 FY2027).
W ciągu ośmiu kolejnych kwartałów przychody Microsoft Cloud wzrosły z 40,9 do 63,9 mld USD, czyli o ponad 56%. Wzrost ten pokazuje skalę rozwoju biznesu chmurowego, który pozostaje jednym z najważniejszych filarów działalności Microsoftu.
Rosnące przychody Microsoft Cloud pokazują, że popyt na usługi chmurowe nie ogranicza się do pojedynczego produktu. Firma korzysta z szerokiego ekosystemu rozwiązań wykorzystywanych codziennie przez przedsiębiorstwa.
Jest to szczególnie istotne z perspektywy długoterminowych inwestorów. Microsoft nie opiera swojej przyszłości wyłącznie na jednym zastosowaniu sztucznej inteligencji.
Porównanie ostatnich trzech raportów kwartalnych Microsoftu
Aby ocenić jakość najnowszych wyników, warto spojrzeć na kilka poprzednich kwartałów. Pozwala to oddzielić jednorazowe pozytywne zaskoczenia od trwających zmian w działalności firmy.
| Wskaźnik | Q3 FY2026 | Q4 FY2026 | Q1 FY2027 |
|---|---|---|---|
| Przychody | 82,89 mld | 90,01 mld | 92,28 mld |
| Zysk operacyjny | 38,40 mld | 40,60 mld | 45,92 mld |
| EPS non-GAAP | 4,27 USD | 4,74 USD | 4,89 USD |
| Microsoft Cloud | 54,5 mld | 59,3 mld | 63,9 mld |
| Wzrost Azure r/r | 40% | 43% | 48% |
Zestawienie pokazuje poprawę wyników w każdym z wymienionych obszarów. Warto jednak pamiętać, że kolejne kwartały mają inną sezonowość, dlatego do oceny tempa rozwoju najlepiej wykorzystywać również porównania rok do roku.
Najbardziej interesujące jest przyspieszenie Azure oraz wzrost zysku operacyjnego. Microsoft zwiększa skalę działalności, jednocześnie utrzymując wysoką rentowność.
Microsoft inwestuje ogromne środki w AI. Czy te wydatki zaczynają się zwracać?
Jednym z najważniejszych tematów obecnego sezonu wynikowego są nakłady inwestycyjne największych firm technologicznych.
Microsoft, Alphabet, Amazon i Meta wydają dziesiątki miliardów dolarów na rozbudowę infrastruktury sztucznej inteligencji. Inwestycje obejmują między innymi centra danych, serwery, procesory graficzne i pozostałą infrastrukturę obliczeniową.
Microsoft poinformował o wydatkach infrastrukturalnych wynoszących około 45,2 mld USD w kwartale. Było to mniej niż wcześniej zakładano, częściowo ze względu na opóźnienia w dostawach potrzebnych zasobów.
Jednocześnie firma wygenerowała około 18,6 mld USD wolnych przepływów pieniężnych.
To ważna informacja, ponieważ pokazuje, że mimo ogromnej skali inwestycji Microsoft wciąż potrafi generować znaczną gotówkę po uwzględnieniu nakładów inwestycyjnych.
Należy jednak odróżniać szeroko raportowane wydatki na infrastrukturę, obejmujące również leasing, od nakładów gotówkowych uwzględnianych w kalkulacji FCF. Nie są to identyczne wielkości i nie należy ich bezpośrednio odejmować od przepływów operacyjnych.
Microsoft kontra Alphabet – dwie różne reakcje po wynikach
Dzień 28 października przyniósł interesujący kontrast pomiędzy Microsoftem a Alphabetem.
Obie firmy szybko rozwijają działalność chmurową i intensywnie inwestują w sztuczną inteligencję. Jednak ich wyniki zostały odebrane przez rynek zupełnie inaczej.
| Wskaźnik | Microsoft | Alphabet |
|---|---|---|
| Wzrost przychodów | +19% | +24,7% |
| Wzrost chmury | Azure +48% | Cloud +103% |
| Free cash flow | +18,6 mld USD | -9,1 mld USD |
| Reakcja po wynikach | Początkowy wzrost | Silna przecena |
Oczywiście nie można na podstawie jednego kwartału stwierdzić, że Microsoft lepiej wykorzystuje kapitał niż Alphabet. Obie firmy mają różne modele biznesowe i różny sposób finansowania infrastruktury.
Jednak inwestorzy zwracają coraz większą uwagę na to, czy wzrost sprzedaży usług AI rzeczywiście przekłada się na wzrost zysków i przepływów pieniężnych.
Więcej o wynikach Google i problemach związanych z monetyzacją AI opisaliśmy w analizie Dlaczego akcje Google spadły o 12% po wynikach Alphabet Q3 2026?
Prognozy Microsoftu na kolejny kwartał – czy wzrost się utrzyma?
Pozytywne dane historyczne to tylko część raportu. Dla inwestorów równie istotne są przewidywania zarządu dotyczące kolejnych miesięcy.
Microsoft prognozuje, że w drugim kwartale roku fiskalnego 2027:
- Przychody wyniosą od 96 do 97,1 mld USD.
- Azure zwiększy przychody o 49-50% rok do roku.
- Firma będzie kontynuowała intensywne inwestycje w centra danych i infrastrukturę AI.
Prognoza dalszego przyspieszenia Azure jest szczególnie ważna. Pokazuje, że Microsoft nie zakłada obecnie wyhamowania popytu na usługi chmurowe.
Jednocześnie wysokie nakłady inwestycyjne mogą zwiększać koszty amortyzacji i presję na marże. Inwestorzy będą więc obserwować nie tylko przyszłe przychody, ale również to, ile gotówki pozostaje firmie po sfinansowaniu ekspansji.
Czy akcje Microsoft są już drogie po wzroście o 50%?
Silne wyniki finansowe nie oznaczają automatycznie, że każda cena zakupu jest atrakcyjna.
Przy kursie 531,01 USD i skorygowanym EPS wynoszącym około 17,28 USD za rok fiskalny 2026, historyczny wskaźnik ceny do zysku (P/E) wynosi około 30,7.
Oznacza to, że inwestorzy płacą ponad 30 dolarów za każdy dolar rocznego skorygowanego zysku przypadającego na akcję.
Nie jest to niska wycena. Microsoft należy jednak do firm charakteryzujących się wysoką rentownością, dużą skalą działalności i znaczną częścią przychodów powtarzalnych.
Dlatego ocena wyceny wymaga uwzględnienia przyszłego tempa wzrostu zysków, a nie wyłącznie obecnego P/E.
Najważniejsze pytanie brzmi: czy zyski Microsoftu będą w kolejnych latach rosły wystarczająco szybko, aby uzasadnić obecną cenę akcji?
Przyspieszenie Azure i mocne wyniki za ostatni kwartał przemawiają na korzyść firmy. Z drugiej strony wcześniejszy wzrost kursu oznacza, że znaczna część optymizmu mogła zostać już uwzględniona w wycenie.
Analiza techniczna MSFT – momentum na wykresie dziennym
Od czerwcowego minimum Microsoft znajduje się w silnym ruchu wzrostowym. Kurs zwiększył się o niemal 50%, wracając w okolice swoich historycznych maksimów.
Na wykresie dziennym taki ruch wskazuje na dominację popytu w analizowanym okresie. Nie oznacza to jednak, że cena będzie rosła bez korekt.
W pobliżu historycznych maksimów warto zwrócić uwagę na dwa elementy: reakcję kursu na wcześniejsze szczyty oraz to, czy po ewentualnym wybiciu ponad te poziomy pojawi się dalszy popyt.
Według danych Microsoft Investor Relations, 52-tygodniowe maksimum akcji wynosi 553,72 USD. Obszar około 550-555 USD można więc traktować jako ważną strefę obserwacji.
Interaktywny wykres Microsoft (MSFT)
Notowania
Wykres akcji Microsoft (MSFT)
Aktualne notowania i historyczne zachowanie ceny. Zakres oraz interwał można zmienić bezpośrednio na wykresie.
Notowania mogą być opóźnione. Dane historyczne nie gwarantują przyszłych wyników.
Trzy scenariusze dla akcji Microsoft
W pobliżu historycznych maksimów warto rozważyć kilka możliwych scenariuszy, zamiast zakładać jeden kierunek ruchu.
Scenariusz 1: wybicie ponad 550-555 USD
Jeżeli kurs pokona strefę historycznych szczytów i utrzyma się ponad nią przy rosnącym wolumenie, może to być sygnał kontynuacji trendu wzrostowego.
W takim scenariuszu istotne byłoby nie tylko samo wybicie, ale także jego późniejsze utrzymanie. Szczególnie wartościowa może być obserwacja retestu wcześniejszego oporu, który po wybiciu mógłby zacząć pełnić funkcję wsparcia.
Historyczne maksimum nie jest sztywnym ograniczeniem ceny. Spółki znajdujące się w silnych trendach potrafią wielokrotnie ustanawiać nowe rekordy.
Scenariusz 2: konsolidacja po silnym odbiciu
Po wzroście o niemal 50% rynek może potrzebować czasu na ustabilizowanie wyceny.
W takim przypadku kurs mógłby poruszać się przez pewien czas w ograniczonym zakresie cenowym, podczas gdy inwestorzy ocenialiby dalsze perspektywy zysków.
Konsolidacja nie musi oznaczać końca trendu. Czasami pozwala rynkowi zbudować nową bazę przed kolejnym ruchem.
Scenariusz 3: odrzucenie historycznych szczytów
Trzecim scenariuszem jest nieudana próba pokonania strefy 550-555 USD i pojawienie się silniejszej presji sprzedażowej.
Może to prowadzić do korekty, szczególnie gdyby pogorszyły się nastroje na Nasdaq lub inwestorzy zaczęli ograniczać ekspozycję na największe spółki technologiczne.
W tym scenariuszu warto obserwować wcześniejsze lokalne dołki, reakcję kursu na średnie kroczące oraz to, czy ewentualne odbicia znajdują kontynuację.
Co wyniki Microsoftu oznaczają dla traderów?
Microsoft może być interesującym przykładem spółki, w której silne momentum cenowe jest wspierane poprawiającymi się wynikami finansowymi.
Jednak dla tradera intraday nawet bardzo dobry raport nie stanowi sam w sobie sygnału do otwarcia pozycji.
Przy handlu na wybiciach warto zwrócić uwagę na:
- Premarket high i low: poziomy wyznaczone przed rozpoczęciem regularnej sesji.
- Opening range: zakres pierwszych 5-15 minut handlu.
- Wolumen: czy wybicie odbywa się przy zwiększonej aktywności rynku?
- VWAP: czy kurs utrzymuje się po właściwej stronie średniej ceny ważonej wolumenem?
- Relative strength: jak MSFT zachowuje się na tle QQQ i innych dużych spółek technologicznych?
- Retest poziomu: czy po wybiciu cena utrzymuje nowy obszar, czy szybko wraca do poprzedniego zakresu?
Warto również pamiętać, że po publikacji wyników pierwsze minuty sesji mogą charakteryzować się podwyższoną zmiennością i szerokim zakresem cenowym.
Silny ruch w handlu posesyjnym nie gwarantuje jego kontynuacji po otwarciu regularnej sesji. Dlatego ważniejsze od samego kierunku reakcji na raport pozostaje zachowanie ceny przy istotnych poziomach.
Czy warto kupić akcje Microsoft po wzroście o 50%?
Microsoft pokazał wyniki, które potwierdzają jego mocną pozycję na rynku usług chmurowych i sztucznej inteligencji.
Przychody wzrosły o 19%, zysk operacyjny o 21%, a dynamika Azure przyspieszyła do 48%. Spółka prognozuje dalszy wzrost tego biznesu i utrzymuje wysoką zdolność do generowania gotówki.
To argumenty przemawiające za pozytywną oceną perspektyw biznesowych Microsoftu.
Jednocześnie akcje wzrosły o niemal 50% od czerwcowego minimum, znajdują się blisko historycznych szczytów i nie należą do tanich pod względem tradycyjnych wskaźników wyceny.
Dlatego warto oddzielić dwie kwestie: Microsoft może nadal być bardzo dobrą firmą, ale nie każda cena jej akcji musi oferować równie atrakcyjną relację potencjalnego zysku do ryzyka.
Dla inwestora długoterminowego kluczowe będą przyszłe tempo wzrostu Azure, zyski, przepływy pieniężne i koszty infrastruktury AI.
Dla tradera ważniejsze mogą być zachowanie ceny względem historycznych maksimów, wolumen i jakość ewentualnego wybicia.
Sam fakt, że kurs znalazł się blisko 555 USD, nie oznacza automatycznie zakończenia trendu. Również dobry raport kwartalny nie gwarantuje, że rynek zaakceptuje jeszcze wyższą wycenę.
Podsumowanie – Microsoft ma momentum, ale cena również ma znaczenie
Wyniki Microsoftu za pierwszy kwartał roku fiskalnego 2027 potwierdzają silną kondycję biznesu. Spółka przekroczyła prognozy Wall Street, przyspieszyła rozwój Azure i wygenerowała znaczące wolne przepływy pieniężne.
Największym pozytywnym sygnałem pozostaje dynamika Azure, która zwiększyła się z 40% do 48% w ciągu trzech kwartałów. Prognoza na kolejny okres wskazuje możliwość dalszego przyspieszenia.
Z drugiej strony kurs MSFT wzrósł już o niemal 50% od czerwcowego minimum. Historyczne maksima w okolicach 550-555 USD mogą stać się istotnym testem siły popytu.
Bliskość historycznych szczytów nie oznacza, że Microsoft nie może rosnąć dalej. Silne momentum i dobre wyniki finansowe nie oznaczają jednak, że ryzyko korekty zniknęło.
W kolejnych sesjach najważniejsza będzie reakcja rynku na wyniki oraz zachowanie kursu względem kluczowych poziomów cenowych.
Źródła
- Microsoft Investor Relations – wyniki Q1 FY2027, 28 października 2026
- Microsoft Investor Relations – wyniki Q4 FY2026, 29 lipca 2026
- Microsoft Investor Relations – wyniki Q3 FY2026, 29 kwietnia 2026
- Reuters – analiza wyników Microsoft, Azure i wydatków na AI
- Stock Analysis – historyczne notowania MSFT
- Yahoo Finance – historyczne ceny akcji Microsoft
- Microsoft Investor Relations – oficjalne dane giełdowe i maksimum 52-tygodniowe
Stan danych: 29 października 2026 roku, przed rozpoczęciem regularnej sesji w USA. Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani indywidualnej porady dotyczącej zakupu lub sprzedaży instrumentów finansowych. Prognozy zarządu mogą nie zostać zrealizowane, a historyczne wyniki nie gwarantują przyszłych rezultatów.
Informacje o wydarzeniu
- Data wydarzenia
- 28 października 2026
- Ticker
- MSFT
- Spółka
- Microsoft
- Rynek
- Nasdaq·Stany Zjednoczone
- Sektor
- Technologia i AI
- Źródło
- microsoft.com